
ReHub.vn | Data Emagazine
Bất động sản Việt Nam 2026: cuộc sàng lọc nguồn cung và dòng vốn
9 tháng năm 2026 cho thấy bất động sản Việt Nam không thiếu tiền, mà thiếu khả năng tiếp cận tiền. Vốn, pháp lý và tiêu chuẩn triển khai đang dồn lợi thế về nhóm doanh nghiệp có quy mô lớn.
Tóm tắt 30 giây: thị trường đang phân hóa theo năng lực tiếp cận vốn
Nếu nhìn bằng dữ liệu doanh nghiệp, tín dụng, trái phiếu và nguồn cung, năm 2026 không phải là một nhịp hồi phục đồng đều. Đây là giai đoạn tái phân tầng, nơi doanh nghiệp mạnh giữ vốn, giữ dự án và giữ quyền tạo nguồn cung; còn doanh nghiệp nhỏ lẻ bị đào thải nhanh hơn.
Không phải thị trường thiếu vốn; vấn đề là vốn đang chọn lọc hơn
Nếu nhìn vào tổng cầu vốn, bất động sản không bị “cắt máu” tuyệt đối. Tín dụng toàn nền kinh tế đến 28/9/2026 vẫn tăng 10,89%, còn Ngân hàng Nhà nước đặt định hướng tăng trưởng tín dụng năm 2026 khoảng 15%. Nhưng cùng lúc, thông điệp điều hành là kiểm soát chặt tín dụng vào lĩnh vực tiềm ẩn rủi ro, trong đó có bất động sản. Điều này tạo ra một nghịch lý: thị trường còn vốn, nhưng không phải doanh nghiệp nào cũng chạm được vào vốn.
Vì vậy, sự phân hóa năm 2026 không nằm ở câu hỏi “bất động sản còn hấp dẫn không”, mà nằm ở câu hỏi “ai đủ điều kiện biến quỹ đất thành sản phẩm đủ pháp lý, đủ tài chính và đủ thanh khoản”. Doanh nghiệp nhỏ lẻ vốn sống bằng quan hệ đất đai, đòn bẩy ngắn hạn hoặc kỳ vọng tăng giá đất sẽ chịu áp lực lớn nhất.
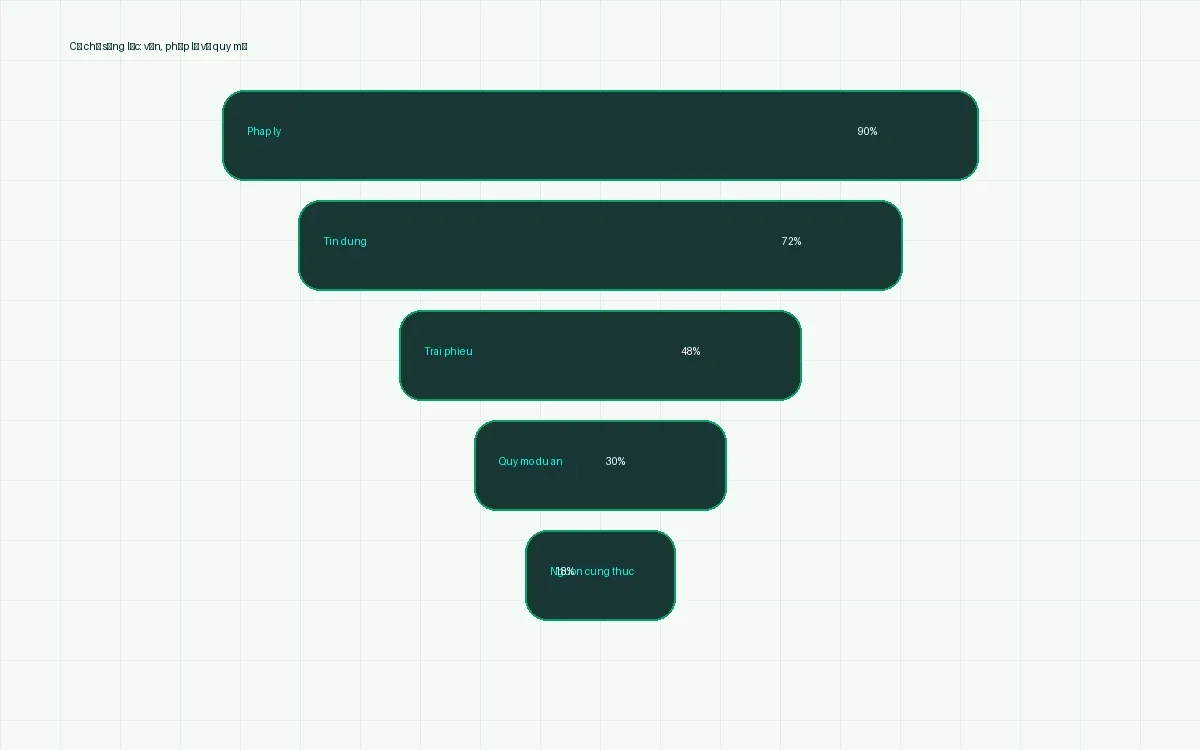
Dashboard: bốn chỉ báo cho thấy thị trường đang “lọc” doanh nghiệp
Bốn nhóm dữ liệu đáng chú ý nhất là số doanh nghiệp rời thị trường, cơ cấu tín dụng bất động sản, dòng trái phiếu doanh nghiệp và nguồn cung nhà ở. Đặt cạnh nhau, chúng cho thấy thị trường đang sàng lọc người chơi theo năng lực vốn và pháp lý.
Bán buôn bán lẻ: 18.579; chế biến chế tạo: 5.253; xây dựng: 3.646; bất động sản: 2.813 doanh nghiệp giải thể.
Doanh nghiệp bất động sản thành lập mới: 4.535; hoàn tất giải thể: 2.813.
Khu đô thị/phát triển nhà ở: gần 784.000 tỷ đồng; mua quyền sử dụng đất: 255.352 tỷ; khu công nghiệp/khu chế xuất: hơn 139.000 tỷ; du lịch nghỉ dưỡng: 84.281 tỷ.
Tỷ trọng phát hành trái phiếu BĐS quý I/2026: 60%; tỷ trọng đáo hạn trái phiếu BĐS năm 2026: hơn 61%.
2.813 doanh nghiệp bất động sản giải thể: tín hiệu của một chu kỳ rời thị trường có chọn lọc
2.813 doanh nghiệp bất động sản giải thể trong 9 tháng là một chỉ dấu rõ: phần yếu nhất của thị trường đang bị loại bỏ nhanh hơn phần mới gia nhập. Đây là quá trình thanh lọc năng lực hơn là một cú giảm đồng loạt.
Trong 9 tháng năm 2026, cả nước có 4.535 doanh nghiệp kinh doanh bất động sản thành lập mới, tăng 10,9% so với cùng kỳ. Nhưng cùng giai đoạn đó, 2.813 doanh nghiệp bất động sản hoàn tất thủ tục giải thể, tăng 123,3%. Khoảng cách giữa “số vào” và “số ra” vẫn dương, nhưng tốc độ rời thị trường tăng nhanh hơn nhiều so với tốc độ gia nhập.
Đây là điểm quan trọng. Thị trường không đóng cửa với tất cả. Nó mở cửa với người có vốn, có pháp lý và có dự án thật; đồng thời khép lại với mô hình kinh doanh dựa vào lướt đất, gom pháp lý dang dở, hoặc phát triển dự án bằng vốn ngắn hạn. Khi tín dụng và trái phiếu không còn dễ dãi, công ty nhỏ không có tài sản bảo đảm sạch hoặc hồ sơ dự án hoàn chỉnh sẽ mất khả năng xoay vòng.
Doanh nghiệp lớn có lợi thế gì?
Họ có danh mục dự án đủ lớn để thế chấp, có lịch sử tín dụng, có đội pháp lý, có khả năng phát hành hoặc tái cấu trúc trái phiếu và có thương hiệu để bán hàng trước. Khi thủ tục được chuẩn hóa, quy mô trở thành lợi thế.
Doanh nghiệp nhỏ bị kẹt ở đâu?
Họ thường phụ thuộc vào từng khu đất, từng mối quan hệ địa phương, từng vòng vốn ngắn. Khi pháp lý kéo dài, chi phí vốn tăng và thanh khoản thứ cấp yếu, mô hình này không còn đủ biên an toàn.
Dòng vốn đang tạo ra “hàng rào quy mô” mới
Tín dụng ngân hàng, trái phiếu và FDI vẫn chảy vào bất động sản, nhưng không còn phân bổ dàn đều. Dòng tiền đang ưu tiên dự án quy mô lớn, pháp lý rõ, tài sản bảo đảm tốt và năng lực triển khai đã được kiểm chứng.
1. Tín dụng ngân hàng không đóng, nhưng cửa hẹp hơn
Dư nợ tín dụng đối với hoạt động kinh doanh bất động sản đạt hơn 2,2 triệu tỷ đồng vào 28/2/2026. Phần tập trung lớn nhất là các dự án khu đô thị và phát triển nhà ở, gần 784.000 tỷ đồng, khoảng 35% tổng dư nợ kinh doanh bất động sản. Đây là phân khúc đòi hỏi vốn lớn và năng lực triển khai dài hạn.
2. Trái phiếu trở lại với người đủ hồ sơ
Quý I/2026, nhóm bất động sản phát hành hơn 24.000 tỷ đồng trái phiếu, chiếm khoảng 60% tổng phát hành. Nhưng năm 2026 cũng có gần 204.000 tỷ đồng trái phiếu đến hạn, trong đó bất động sản chiếm hơn 61%. Nghĩa là kênh vốn mở lại, nhưng không dành cho mọi doanh nghiệp.
3. FDI làm cuộc chơi chuyên nghiệp hơn
Trong 9 tháng 2026, lĩnh vực kinh doanh bất động sản nhận 6,94 tỷ USD vốn đăng ký mới và điều chỉnh, chiếm 16% tổng vốn của hai hình thức này. Vốn ngoại thường đi kèm yêu cầu minh bạch pháp lý, quy mô dự án, kiểm soát rủi ro và chuẩn quản trị, qua đó đẩy thị trường ra xa mô hình nhỏ lẻ.
4. Kết quả: nguồn cung mới bị “định dạng” lại
Doanh nghiệp không có năng lực hoàn thiện pháp lý và tài chính sẽ khó đưa hàng ra thị trường. Nguồn cung tương lai vì vậy có xu hướng đi qua các dự án lớn hơn, quy trình dài hơn, vốn dày hơn và chịu kiểm soát dữ liệu/pháp lý chặt hơn.
Nguồn cung không chỉ tăng hay giảm; nó đang đổi chủ thể tạo lập
Nguồn cung năm 2026 không chỉ tăng hay giảm. Điều quan trọng hơn là nguồn cung mới ngày càng nằm trong tay các doanh nghiệp đủ vốn, đủ pháp lý và đủ sức theo đuổi chu kỳ triển khai dài hơn trước.
Nhà ở xã hội là ví dụ rõ nhất. Năm 2026, các địa phương được giao chỉ tiêu hoàn thành khoảng 158.700 căn nhà ở xã hội. Tính đến thời điểm công bố, cả nước có 220 dự án đã khởi công hoặc đang triển khai với quy mô gần 215.000 căn, dự kiến đạt 135% chỉ tiêu năm 2026; lũy kế có 737 dự án với quy mô 701.347 căn đang triển khai.
Nhưng nhà ở xã hội không phải sân chơi dễ cho doanh nghiệp nhỏ. Biên lợi nhuận bị giới hạn, thủ tục nhiều lớp, yêu cầu quỹ đất và năng lực thi công lớn. Khi Nhà nước đẩy mạnh nguồn cung phân khúc này, nhóm doanh nghiệp đủ năng lực thường là doanh nghiệp lớn, doanh nghiệp nhà nước, doanh nghiệp có quỹ đất hoặc nhà phát triển đã quen quy trình pháp lý.
Cơ cấu này giải thích vì sao người mua nhà có thể thấy nghịch lý: thị trường nói nguồn cung phục hồi, nhưng sản phẩm phù hợp túi tiền vẫn khan hiếm; doanh nghiệp địa ốc nói dòng vốn chưa hẳn cạn, nhưng nhiều công ty nhỏ vẫn giải thể. Phục hồi ở cấp vĩ mô không đồng nghĩa với phục hồi đồng đều ở cấp doanh nghiệp.
Hàm ý: thị trường bước vào chu kỳ “ít người chơi hơn, tiêu chuẩn cao hơn”
Với nhà đầu tư cá nhân
Không nên chỉ nhìn giá rao. Cần kiểm tra năng lực chủ đầu tư, tình trạng pháp lý, khả năng tài trợ vốn và tiến độ thực tế. Dự án của doanh nghiệp nhỏ không mặc nhiên xấu, nhưng rủi ro hoàn thiện vốn và pháp lý cần được định lượng kỹ hơn.
Với doanh nghiệp vừa và nhỏ
Chiến lược khả thi không còn là ôm đất chờ tăng giá, mà là hợp tác phát triển, M&A dự án, làm nhà thầu/đối tác chuyên môn hoặc tập trung vào ngách có dòng tiền thật như cho thuê, quản lý tài sản, dịch vụ pháp lý và dữ liệu.
Với ngân hàng và trái chủ
Cần chuyển từ đánh giá tài sản bảo đảm sang đánh giá dòng tiền dự án, pháp lý và năng lực bán hàng. Nợ bất động sản trong chu kỳ mới không chỉ là nợ có đất thế chấp, mà là nợ gắn với khả năng biến đất thành sản phẩm có người mua thật.
Với cơ quan quản lý
Siết rủi ro là cần thiết, nhưng nếu chỉ ưu tiên doanh nghiệp lớn mà không tạo hành lang hợp tác, thị trường có thể hình thành cấu trúc tập trung quá mức. Cần minh bạch dữ liệu dự án, tiến độ pháp lý, giao dịch và tồn kho để giảm bất cân xứng thông tin.
Câu hỏi thường gặp
Có thể kết luận Nhà nước đang chủ ý dồn thị trường vào tay các tập đoàn lớn không?
Không nên kết luận theo nghĩa mệnh lệnh trực tiếp nếu không có văn bản chính sách nêu rõ mục tiêu đó. Kết luận thận trọng hơn là: chính sách pháp lý, kiểm soát tín dụng, chuẩn trái phiếu và yêu cầu minh bạch đang làm tăng ngưỡng tham gia, khiến lợi thế tự nhiên nghiêng về doanh nghiệp lớn.
Doanh nghiệp nhỏ có hết cơ hội không?
Không. Nhưng cơ hội chuyển từ “tự làm chủ đầu tư dự án lớn” sang hợp tác, M&A, phát triển ngách, dịch vụ dữ liệu, pháp lý, quản lý tài sản hoặc tham gia chuỗi cung ứng dự án.
Nguồn cung tăng có làm giá nhà giảm ngay không?
Không chắc. Nếu nguồn cung tăng chủ yếu ở phân khúc cao cấp hoặc ở dự án có chi phí đất và vốn cao, giá sơ cấp có thể vẫn neo cao. Tác động giảm giá chỉ rõ hơn khi nguồn cung phù hợp thu nhập tăng đủ lớn và có thanh khoản thực.
Nguồn dữ liệu và phương pháp
Bài viết sử dụng dữ liệu công bố công khai đến ngày 11/10/2026. Các số liệu doanh nghiệp toàn nền kinh tế, tín dụng chung và FDI lấy từ Cục Thống kê/nguồn báo chí trích dẫn Cục Thống kê. Dữ liệu tín dụng kinh doanh bất động sản lấy theo báo chí trích dẫn Bộ Xây dựng và Ngân hàng Nhà nước. Dữ liệu trái phiếu lấy theo bài tổng hợp từ VBMA. Các biểu đồ trong bài là trực quan hóa lại các số liệu đã công bố, không phải cơ sở dữ liệu giao dịch sơ cấp của ReHub.
- Cục Thống kê: Thông cáo báo chí tình hình kinh tế - xã hội quý III và 9 tháng năm 2026.
- Dân trí/VnExpress: số doanh nghiệp bất động sản thành lập mới và giải thể trong 9 tháng 2026.
- Người Quan Sát: dữ liệu dư nợ tín dụng kinh doanh bất động sản theo Bộ Xây dựng dẫn số liệu Ngân hàng Nhà nước.
- Nhân Dân: định hướng tăng trưởng tín dụng năm 2026 khoảng 15% và kiểm soát tín dụng bất động sản.
- Báo Pháp luật Việt Nam/Báo Mới: dữ liệu phát hành và đáo hạn trái phiếu doanh nghiệp theo VBMA quý I/2026.
- Tạp chí Thị trường Tài chính Tiền tệ: số liệu chỉ tiêu và dự án nhà ở xã hội năm 2026.