Một ước tính trên kịch bản tăng trưởng GDP 10% cho thấy nhu cầu hình thành vốn của Việt Nam có thể lên tới khoảng 1.100 tỷ USD, trong đó khoảng 500 tỷ USD dành cho hạ tầng và đầu tư chuyển đổi mô hình kinh tế trong 5 năm tới. Con số này, theo CEO Techcombank Jens Lottner, không phải là nhu cầu vốn chính thức nhưng có giá trị như một phép thử về quy mô. Bài toán không chỉ dừng ở việc huy động thêm tiền, mà là làm sao để nền kinh tế có một cấu trúc tài chính đủ khả năng biến tiền nhàn rỗi thành vốn đầu tư dài hạn.

Trong nhiều năm, tín dụng ngân hàng là một trong những nguồn vốn quan trọng nhất của nền kinh tế. Tuy nhiên, các dự án hạ tầng lớn đặt ra một bài toán đặc biệt: thời gian thu hồi vốn thường dài hơn đáng kể so với kỳ hạn của nhiều nguồn vốn ngân hàng. Nếu toàn bộ gánh nặng tài trợ dài hạn đặt lên bảng cân đối của ngân hàng, áp lực về kỳ hạn và quản trị rủi ro sẽ ngày càng lớn. Vì vậy, bài toán vốn cho chu kỳ mới không thể chỉ là “ngân hàng cho vay bao nhiêu”, mà cần trả lời câu hỏi: vốn ngân hàng sẽ đứng ở đâu trong một cấu trúc vốn nhiều tầng?
Cấu trúc đó có thể bao gồm ngân sách nhà nước, vốn tư nhân, tín dụng ngân hàng, trái phiếu, nhà đầu tư tổ chức, các quỹ đầu tư và nguồn vốn quốc tế. Các chuyên gia tại hội nghị cũng đề cập đến việc phát triển những cơ chế giúp chia sẻ rủi ro và kéo dài kỳ hạn vốn. Với những dự án có hiệu quả xã hội lớn nhưng hiệu quả tài chính chưa đủ hấp dẫn, vốn công hoặc các công cụ hỗ trợ có thể đóng vai trò “mồi” để thu hút thêm vốn tư nhân. Ngược lại, với những dự án có dòng tiền rõ ràng, thị trường có thể tham gia sâu hơn.
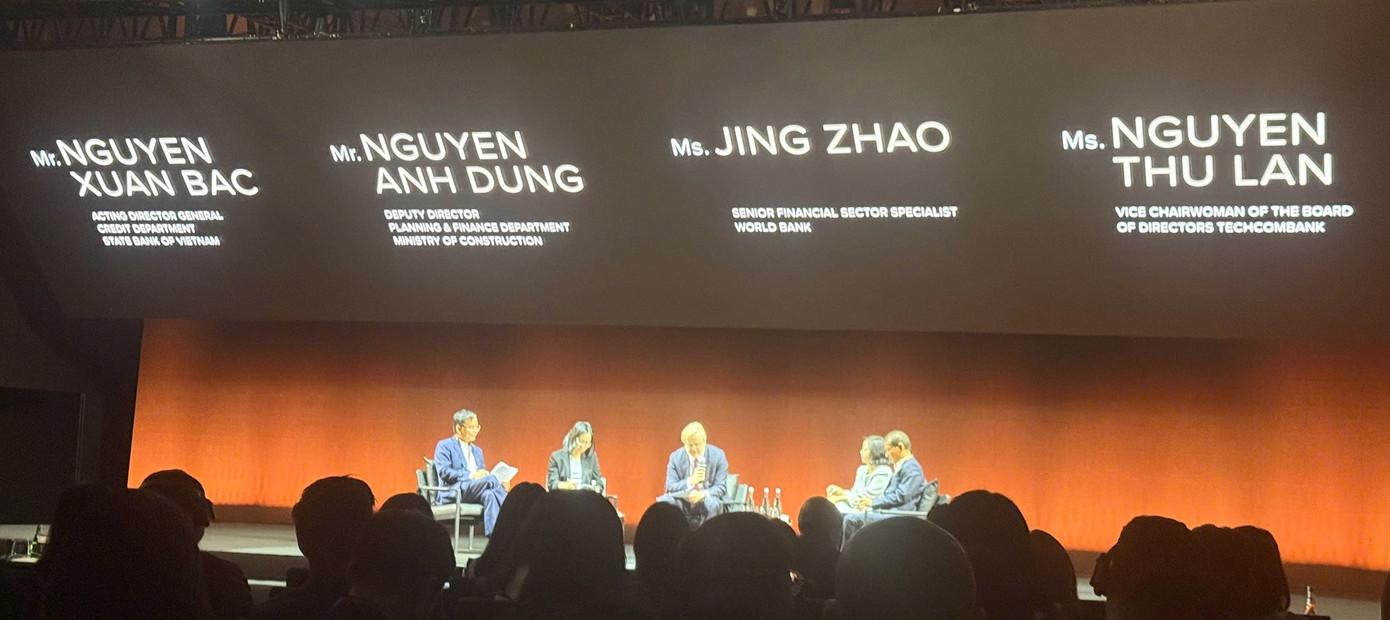
Một thay đổi đáng chú ý nằm ở vai trò của chính ngân hàng. Với các dự án hạ tầng quy mô lớn, ngân hàng không nhất thiết phải là bên bỏ toàn bộ vốn. Thay vào đó, ngân hàng có thể tham gia từ sớm để đánh giá dự án, cấu trúc dòng tiền, thu xếp nguồn vốn trong nước và quốc tế, kết nối các nhà đầu tư và chia nhỏ rủi ro giữa nhiều bên. Bà Nguyễn Thu Lan, Phó Chủ tịch Techcombank, nhận định quy mô nhu cầu vốn cho hạ tầng rất lớn và không một nguồn vốn hay tổ chức riêng lẻ nào có thể đáp ứng toàn bộ, do đó cần kết hợp nhiều nguồn vốn, hình thức tài trợ và kỳ hạn khác nhau. Đây là sự dịch chuyển từ tư duy “balance sheet” sang “capital orchestration” – từ việc dùng bảng cân đối của chính mình để cho vay sang năng lực tổ chức, kết nối và phân bổ nhiều nguồn vốn.
Dòng vốn dài hạn luôn đi cùng câu hỏi về mức độ minh bạch của dự án, tính ổn định của chính sách, khả năng dự báo dòng tiền và cơ chế phân chia rủi ro. Một dự án có thể rất cần thiết với xã hội nhưng chưa chắc hấp dẫn về mặt tài chính; ngược lại, một dự án sinh lời tốt không nhất thiết tạo ra tác động lan tỏa lớn. Khi rủi ro chính sách, rủi ro thị trường, rủi ro xây dựng, rủi ro vận hành và rủi ro tài chính được phân định rõ, vốn sẽ dễ tìm đường hơn. Ngược lại, nếu mọi rủi ro dồn lên nhà đầu tư, chi phí vốn sẽ tăng hoặc dòng vốn đứng ngoài.
Một nền kinh tế tăng trưởng nhanh không chỉ cần nhiều tiền hơn – nó cần tiền được phân bổ tốt hơn. Câu chuyện phát triển thị trường vốn, nâng cao năng lực của các nhà đầu tư tổ chức và đa dạng hóa nguồn vốn trung - dài hạn trở nên quan trọng. Như ông Jens Lottner phát biểu: “Mọi giai đoạn phát triển đột phá của một quốc gia đều cần những thể chế tiên phong, những dòng vốn dài hạn và sự chung tay của khu vực công lẫn tư nhân.” Cuối cùng, thước đo của dòng vốn không chỉ là quy mô mà còn là bao nhiêu giá trị mới được tạo ra từ mỗi đồng vốn được phân bổ đúng chỗ.
Nếu bài toán hạ tầng là câu chuyện về những nền tảng mới, thì bài toán vốn chính là câu chuyện biến những nền tảng ấy thành tài sản. Và khi tài sản đã được tạo ra, câu hỏi làm thế nào để tài sản ấy không chỉ dừng lại ở một thế hệ vẫn còn bỏ ngỏ.
Bình luận