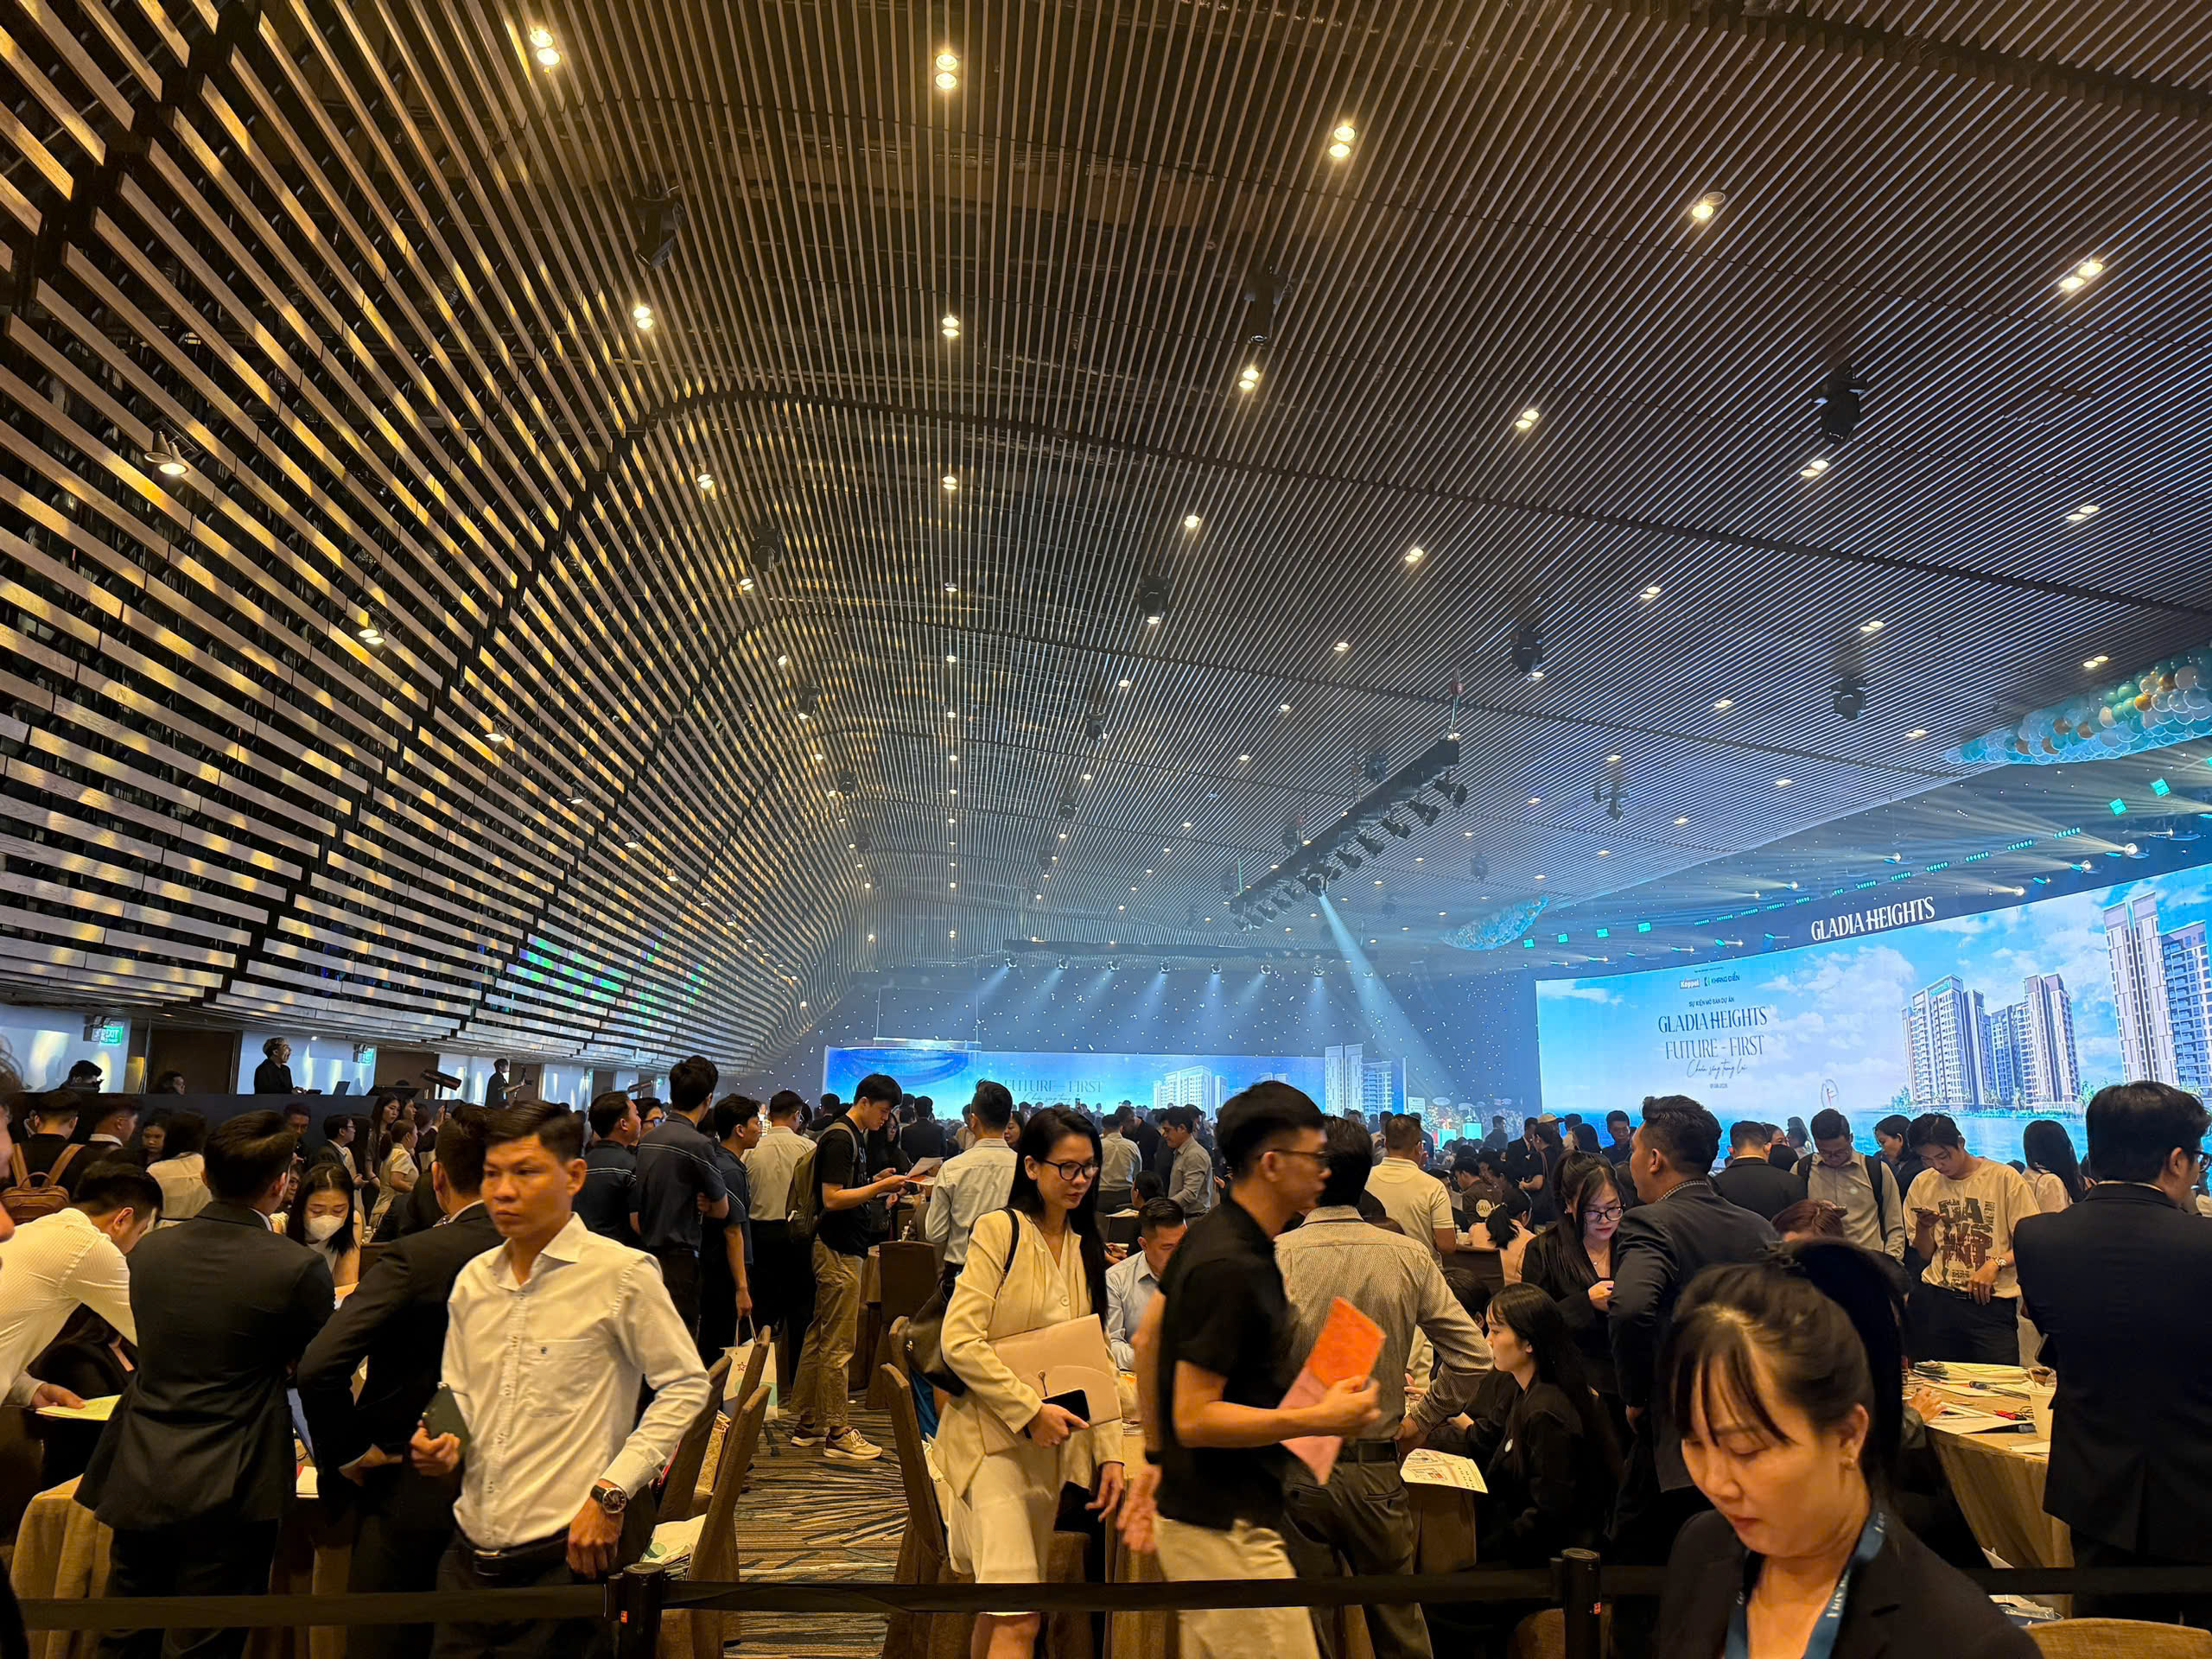
Dữ liệu từ JLL cho thấy trong nửa đầu năm 2026, TP.HCM ghi nhận khoảng 3.000 căn hộ mới mở bán, nâng tổng nguồn cung lũy kế lên gần 342.300 căn. Giá bán sơ cấp trung bình căn hộ quý II/2026 đạt khoảng 98,1 triệu đồng/m², tăng gần 10,5% so với cùng kỳ. Thị trường cũng ghi nhận khoảng 3.600 giao dịch thành công, với tỷ lệ hấp thụ lũy kế duy trì trên 99,3% theo thống kê được công bố lại từ JLL.
Con số gần 100 triệu đồng/m² không còn là hiện tượng cá biệt. Ở phân khúc cao cấp, JLL ghi nhận giá sơ cấp quý I/2026 tại TP.HCM khoảng 4.148 USD/m², tương đương khoảng 109 triệu đồng/m². Một số dự án mới hoặc các giai đoạn tiếp theo đã đưa mặt bằng chào bán lên vùng 130–150 triệu đồng/m², tức vượt xa khả năng chi trả của phần lớn người mua ở thực trung lưu đô thị.
Điều đáng nói là đà tăng giá này diễn ra trong bối cảnh thanh khoản không phải lúc nào cũng thật sự khỏe. Theo CBRE, quý II/2026, giá căn hộ thứ cấp tại TP.HCM đạt khoảng 62 triệu đồng/m² thông thủy, tăng 26% so với cùng kỳ, nhưng chỉ tăng 2% so với quý trước, cho thấy đà tăng trên thị trường thứ cấp đã chậm lại trong bối cảnh lãi suất còn cao và thanh khoản thận trọng hơn.
Vấn đề nằm ở đây: thị trường sơ cấp đang định giá bằng câu chuyện tương lai, trong khi thị trường thứ cấp và dòng tiền khai thác lại đang trả lời bằng sức mua hiện tại.
TOD: chất xúc tác thật, nhưng đang bị vốn hóa quá sớm
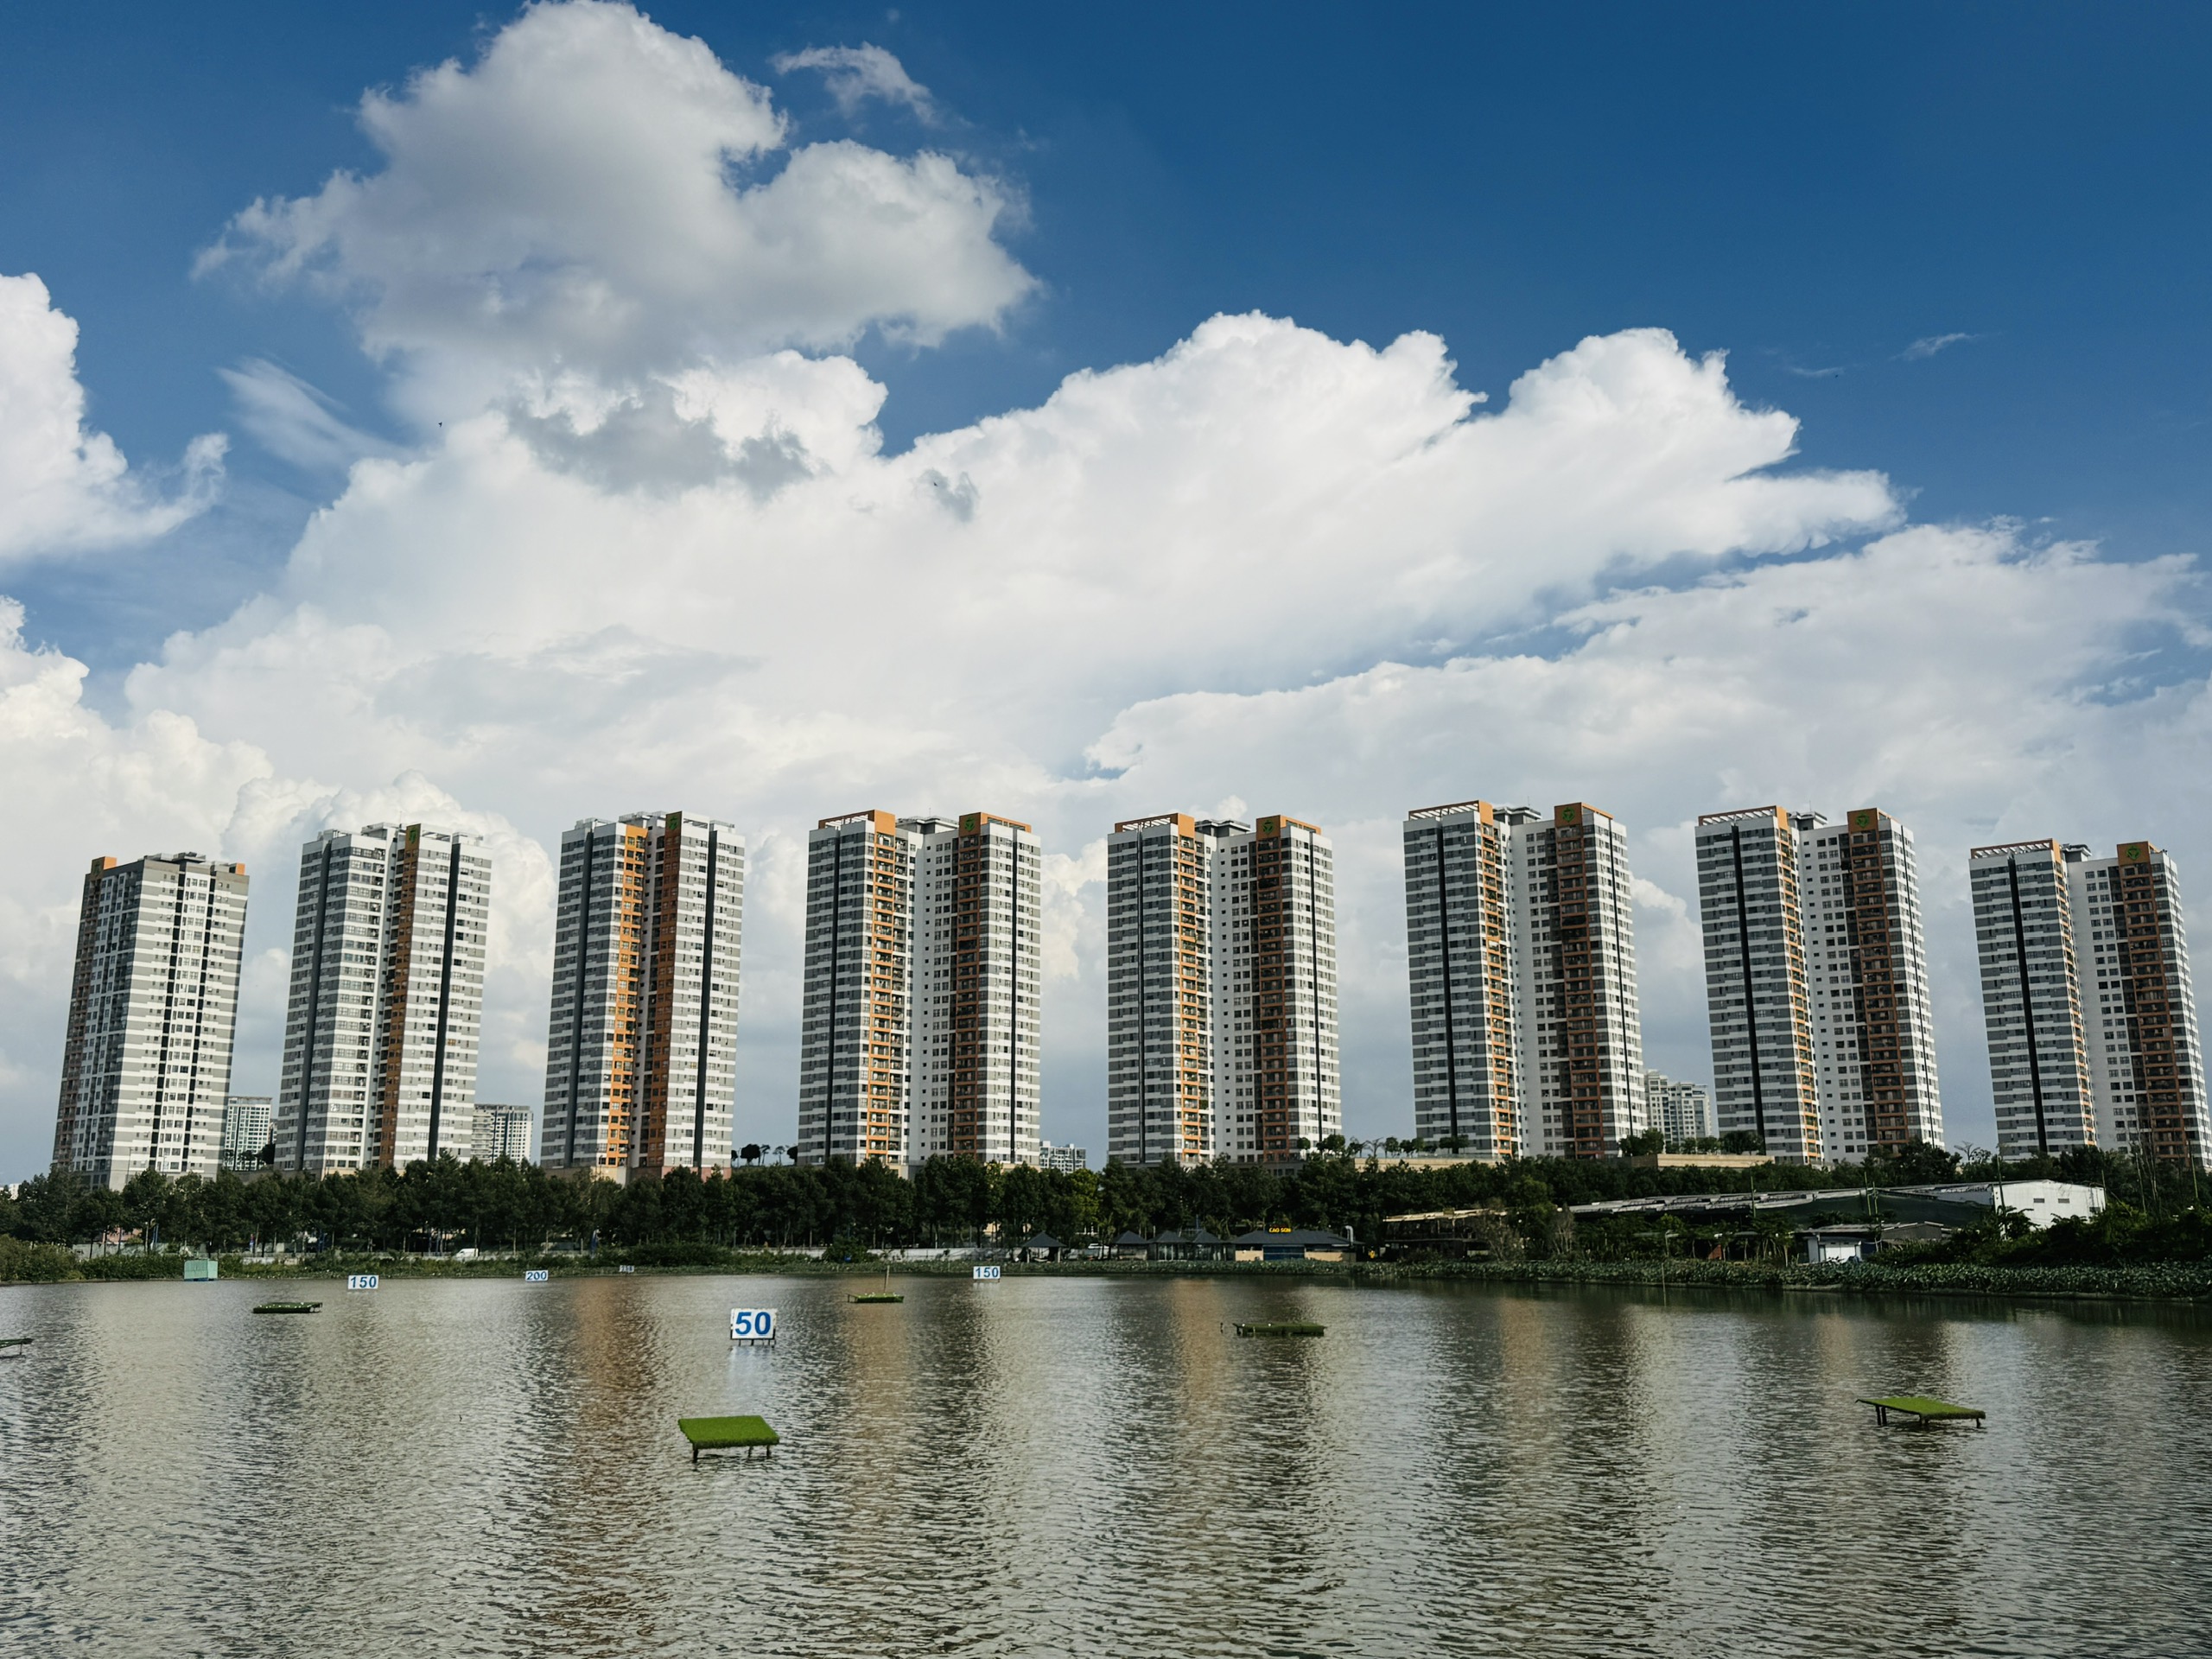
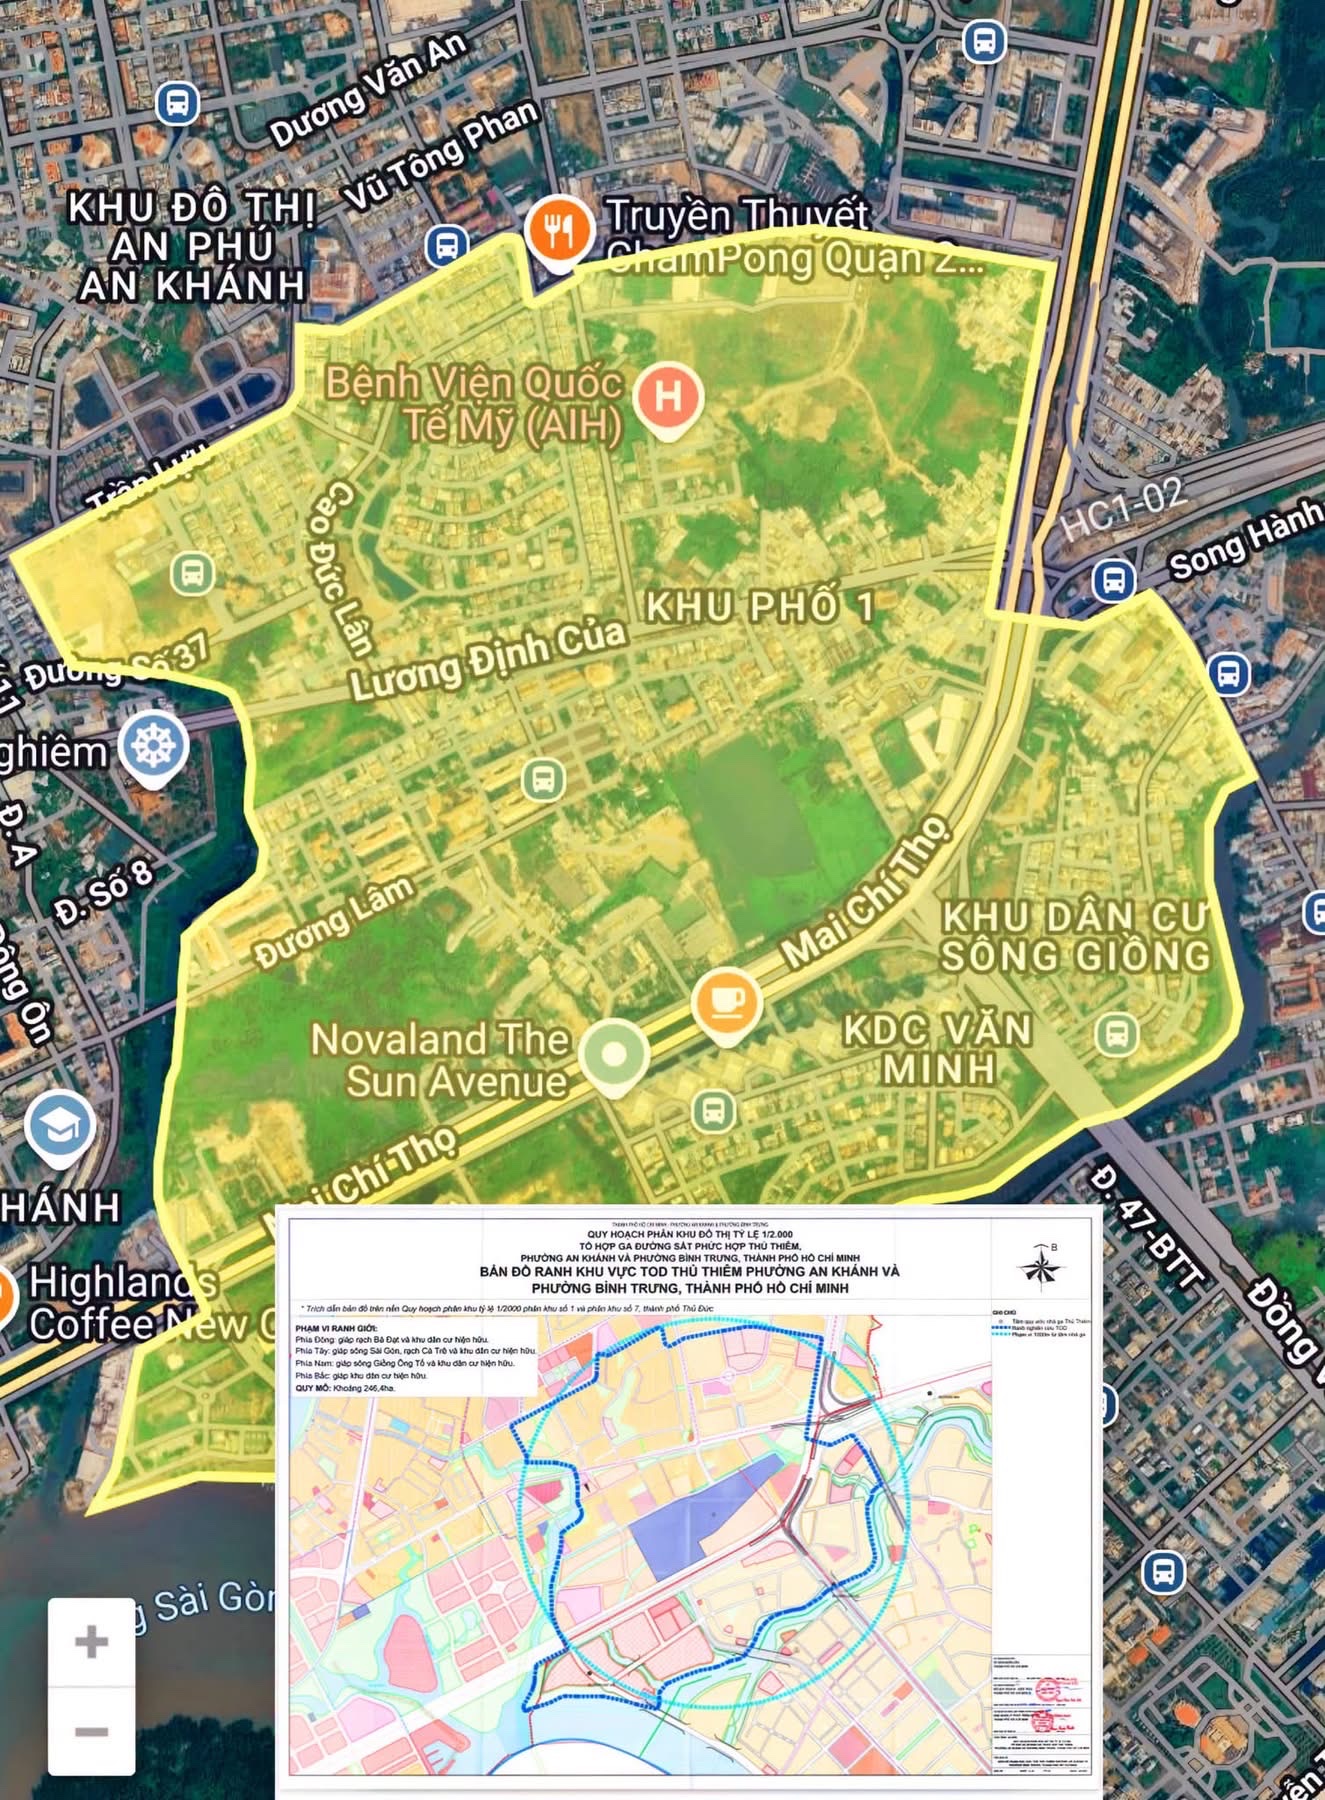
TOD không phải là một khẩu hiệu tiếp thị. Đó là một thay đổi cấu trúc trong cách TP.HCM tổ chức không gian phát triển. Thành phố đã ban hành kế hoạch khai thác quỹ đất quanh các nhà ga Metro số 1, Metro số 2 và các nút giao Vành đai 3 theo Nghị quyết 98, với mục tiêu đánh giá hiện trạng, điều chỉnh quy hoạch, thu hồi đất, tái định cư, tạo quỹ đất để phát triển đô thị, thương mại, dịch vụ theo định hướng giao thông công cộng.
Đến năm 2026, TP.HCM tiếp tục đẩy mạnh lập quy hoạch các khu vực TOD đối với đường sắt quốc gia và đường sắt địa phương (các tuyến metro). UBND TP.HCM cũng cho biết Thành phố định hướng mô hình “đa cực – tích hợp – siêu kết nối”, phát triển mạng lưới metro toàn vùng TP.HCM mới khoảng 1.100 km, với tổng vốn đầu tư dự kiến 72,1 tỷ USD; riêng giai đoạn 2025–2030 dự kiến quy hoạch và thí điểm 5–7 khu vực TOD cốt lõi dọc Metro số 1, Metro số 2 và Vành đai 3.
Như vậy, kỳ vọng TOD là có cơ sở. Vấn đề là thị trường căn hộ đang có xu hướng kéo giá trị tương lai về hiện tại quá nhanh. Hay quan sát ở khía cạnh khác là một câu chuyện bán hàng bằng thông tin TOD, hạ tầng giao thông thay đổi cấu trúc lõi đô thị. Câu chuyện bán hàng này đưa ra trong bối cảnh chi phí tài chính của dự án bất động sản vốn đã neo cao sau thời gian dài vướng pháp lý và rất ít nguồn cung tại TP.HCM được tháo ra thị trường. Một dự án gần ga metro, gần Thủ Thiêm, gần trục vành đai hoặc nằm trong vùng hưởng lợi hạ tầng thường được định giá “như thể” hạ tầng đã hoàn thành, dân cư đã lấp đầy, thương mại đã vận hành và dòng tiền cho thuê đã ổn định. Trong khi thực tế, nhiều hạ tầng có chu kỳ triển khai 5–10 năm, thậm chí dài hơn nếu vướng vốn, giải phóng mặt bằng, kỹ thuật ngầm, điều chỉnh quy hoạch hoặc thủ tục đầu tư.
Nói cách khác, người mua căn hộ mới hôm nay không chỉ mua bê tông, tiện ích và pháp lý dự án. Họ đang mua một phần “option” của tương lai đô thị. Nhưng khác với quyền chọn tài chính, khoản premium TOD này không được tách riêng trên hợp đồng. Nó nằm âm thầm trong giá bán.
Mặt nổi là TOD, mặt chìm là chi phí vốn và chi phí tạo lập dự án
Có một cách lý giải phổ biến rằng giá căn hộ tăng vì hạ tầng tốt hơn. Điều đó đúng nhưng chưa đủ. Phần chìm của câu chuyện là chi phí tạo lập một dự án bất động sản tại TP.HCM đã bước sang mặt bằng mới.
Thứ nhất là chi phí đất. Quỹ đất sạch trong lõi TP.HCM ngày càng khan hiếm. Những vị trí còn khả năng phát triển thường đã được mua gom từ sớm, qua nhiều vòng chuyển nhượng, hoặc phải xử lý pháp lý kéo dài. Mỗi năm chậm triển khai là một năm chi phí vốn được cộng vào giá thành.
Thứ hai là chi phí pháp lý. Một dự án nhà ở thương mại không chỉ chịu chi phí đất và xây dựng, mà còn chịu chi phí thời gian. Thời gian pháp lý kéo dài làm tăng lãi vay, chi phí cơ hội, chi phí duy trì bộ máy, chi phí bán hàng và chi phí rủi ro. Khi dự án cuối cùng được phép mở bán, chủ đầu tư có xu hướng đưa toàn bộ chi phí trì hoãn đó vào giá bán sơ cấp.
Thứ ba là chi phí tài chính. Trong một thị trường lãi suất còn nhiều biến động như hiện nay, cả chủ đầu tư lẫn người mua đều chịu áp lực vốn. Chủ đầu tư dùng chính sách giãn tiến độ, hỗ trợ lãi suất, ân hạn nợ gốc để kích cầu. Nhưng về bản chất, các ưu đãi tài chính này không miễn phí; chúng thường được cấu trúc lại vào giá bán niêm yết. Vì vậy, giá sơ cấp cao không chỉ là giá tài sản, mà còn là giá của một gói tài chính được đóng kèm.
Thứ tư là chi phí thương hiệu và rủi ro triển khai. Nguồn cung mới đang nghiêng về các chủ đầu tư lớn, dự án quy mô lớn, phân khúc cao cấp và khu vực có câu chuyện hạ tầng. JLL cũng ghi nhận nguồn cung căn hộ cao cấp quý I/2026 chủ yếu đến từ các dự án lớn của những chủ đầu tư có uy tín lâu năm. Khi thị trường chỉ còn những người chơi có khả năng vượt qua vòng lọc pháp lý – tài chính – thương hiệu, giá bán mặc nhiên không thể quay lại mặt bằng đại chúng.
Đây chính là nghịch lý của thị trường TP.HCM: nguồn cung có thể tăng, nhưng giá chưa chắc giảm, vì nguồn cung mới không nằm ở phân khúc mà số đông có thể mua. Cushman & Wakefield ghi nhận khu vực lõi TP.HCM quý I/2026 chỉ có khoảng 1.200 căn hộ mở bán mới, giảm mạnh so với quý trước và cùng kỳ, trong khi giá sơ cấp trung bình khu vực lõi lên gần 7.300 USD/m², tăng khoảng 53% so với cùng kỳ.
Giá sơ cấp đang tạo mặt bằng mới, nhưng rủi ro nằm ở khoảng cách với giá thứ cấp
Một nhà đầu tư chuyên nghiệp sẽ không nhìn giá bán sơ cấp như một con số độc lập. Họ sẽ so sánh nó với ba biến số: giá thứ cấp xung quanh, giá thuê thực tế và tốc độ hấp thụ sau khi hết hỗ trợ tài chính.
Nếu căn hộ sơ cấp được bán ở mức 120–150 triệu đồng/m² trong khi căn hộ thứ cấp cùng khu vực đang giao dịch 70–90 triệu đồng/m², phần chênh lệch đó phải được giải thích bằng chất lượng vượt trội, pháp lý tốt hơn, tiện ích tốt hơn, thương hiệu tốt hơn, hoặc tiềm năng khai thác tốt hơn. Nếu phần chênh lệch chỉ được giải thích bằng “gần TOD”, nhà đầu tư cần rất thận trọng.
TOD chỉ tạo giá trị thật khi nó làm tăng khả năng tiếp cận, mật độ người dùng, dòng khách thương mại, tỷ lệ lấp đầy cho thuê, và thời gian di chuyển thực tế. Nếu metro chưa vận hành, nhà ga chưa hình thành, quy hoạch chưa chuyển hóa thành tiện ích đô thị, thì TOD mới chỉ là kỳ vọng. Kỳ vọng có thể được định giá, nhưng không nên được trả giá như tài sản đã vận hành.
Ở góc nhìn quỹ đầu tư, đây là lúc phải tách thị trường thành hai lớp. Lớp thứ nhất là tài sản lõi có vị trí khan hiếm, pháp lý rõ, chủ đầu tư mạnh, gần hạ tầng thật và có khả năng giữ giá dài hạn. Lớp thứ hai là tài sản ăn theo câu chuyện hạ tầng nhưng biên an toàn mỏng, giá đã phản ánh quá nhiều tương lai, trong khi dòng tiền cho thuê và khả năng bán lại chưa chứng minh được.
Hai lớp này có thể cùng tăng giá trong giai đoạn truyền thông hạ tầng mạnh. Nhưng khi thị trường đi vào giai đoạn kiểm chứng bằng dòng tiền, chúng sẽ phân hóa rất nhanh.
Insight cho người mua ở thực
Với người mua ở thực, câu hỏi quan trọng nhất không phải là “giá có còn tăng không”, mà là “mình có chịu được tài sản này trong 7–10 năm không”.
Nếu mua để ở, TOD là một lợi thế thật, nhưng không nên là lý do duy nhất để chấp nhận mọi mức giá. Người mua cần quy đổi giá bán thành nghĩa vụ tài chính hằng tháng, sau khi hết thời gian hỗ trợ lãi suất. Căn hộ 6–8 tỷ đồng có thể trông “vừa sức” trong hai năm đầu nhờ ân hạn và lãi suất ưu đãi, nhưng sẽ trở thành áp lực lớn nếu lãi vay thả nổi tăng hoặc thu nhập hộ gia đình không tăng tương ứng.
Người mua ở thực nên ưu tiên ba tiêu chí: pháp lý dự án rõ ràng, tổng giá trị căn hộ phù hợp thu nhập dài hạn, và vị trí có tiện ích sống hiện hữu chứ không chỉ có quy hoạch tương lai. Một căn hộ gần trường học, bệnh viện, siêu thị, nơi làm việc và có cộng đồng cư dân đã hình thành thường an toàn hơn một căn hộ được định giá cao chủ yếu vì nằm trong “vùng kỳ vọng TOD”.
Điểm mua hợp lý không nhất thiết là điểm rẻ nhất. Đó là điểm mà người mua không bị buộc phải bán trong điều kiện thị trường xấu.
Insight cho nhà đầu tư cá nhân
Với nhà đầu tư, giai đoạn này không còn phù hợp với tư duy “mua sơ cấp, chờ bàn giao, sang tay là có lời” như chu kỳ trước. Biên lợi nhuận dễ dàng đã bị chủ đầu tư hấp thụ vào giá bán sơ cấp. Người mua sau đang trả cho người bán trước, nhưng người mua sơ cấp hôm nay lại trả trước cho tương lai 5–10 năm.
Nhà đầu tư nên đặt một câu hỏi nếu không có câu chuyện TOD, tài sản này có đáng giá mức hiện tại không? Nếu câu trả lời là không, khoản đầu tư đó đang phụ thuộc quá lớn vào kỳ vọng chính sách và tiến độ hạ tầng.
Một tài sản căn hộ đáng mua trong giai đoạn này cần có ít nhất một trong ba lợi thế thật: giá thấp hơn đáng kể so với mặt bằng dự án cùng chất lượng; khả năng cho thuê đủ tốt để giảm chi phí nắm giữ; hoặc vị trí hưởng lợi trực tiếp từ hạ tầng đã có lịch triển khai rõ và khả năng vận hành cao. Nếu cả ba yếu tố đều yếu, nhà đầu tư đang mua một câu chuyện đẹp hơn là mua một tài sản tốt.
Với nhà đầu tư dùng đòn bẩy, vùng nguy hiểm nằm ở các sản phẩm giá cao, lịch thanh toán dày, kỳ vọng tăng giá nhanh, nhưng thanh khoản thứ cấp chưa rõ. Khi thị trường thứ cấp tăng chậm lại, như dữ liệu CBRE về mức tăng quý chỉ khoảng 2% cho thấy, khả năng thoát hàng không còn dễ như trong giai đoạn thị trường hưng phấn.
Insight theo góc nhìn quỹ đầu tư
Một quỹ đầu tư sẽ không mua TOD bằng cảm xúc. Họ sẽ mua theo mô hình định giá có kịch bản.
Kịch bản cơ sở là TOD triển khai đúng tiến độ, hạ tầng vận hành trong 5–10 năm, dân cư và thương mại lấp đầy dần. Trong kịch bản này, các dự án gần ga, gần trục kết nối, có pháp lý sạch và tổng giá hợp lý sẽ có khả năng giữ giá tốt.
Kịch bản thận trọng là TOD chậm 3–5 năm, chi phí vốn vẫn cao, nguồn cung mới từ TP.HCM mở rộng và Bình Dương cũ tăng mạnh, khiến người mua có nhiều lựa chọn hơn. CBRE ghi nhận quý II/2026 toàn thị trường TP.HCM sau sáp nhập có hơn 6.500 căn hộ mở bán mới, trong đó gần 80% nguồn cung đến từ khu vực Bình Dương cũ. Trong kịch bản này, những căn hộ sơ cấp giá quá cao tại lõi TP.HCM sẽ chịu áp lực cạnh tranh từ các sản phẩm có tổng giá dễ mua hơn ở vùng mở rộng.
Kịch bản xấu là giá sơ cấp tiếp tục neo cao nhưng thu nhập, giá thuê và thanh khoản thứ cấp không theo kịp. Khi đó, thị trường không nhất thiết giảm mạnh trên bảng giá chủ đầu tư, nhưng sẽ giảm bằng chiết khấu, kéo dài thanh toán, cam kết thuê, hỗ trợ lãi suất, hoặc giảm thanh khoản thứ cấp.
Vì vậy, tư duy đúng không phải là “TOD làm giá tăng bao nhiêu”, mà là “giá hiện tại đã phản ánh bao nhiêu phần TOD, và phần còn lại còn đủ biên an toàn không”.
Kết luận
Giá căn hộ mới tại TP.HCM nửa đầu năm 2026 đang bước vào vùng định giá mới: gần 100 triệu đồng/m² bình quân sơ cấp, trên 100 triệu đồng/m² ở phân khúc cao cấp, và 130–150 triệu đồng/m² tại một số dự án có vị trí, thương hiệu và câu chuyện hạ tầng nổi bật. Đây không chỉ là kết quả của khan hiếm nguồn cung. Đó là tổng hòa của chi phí đất, chi phí pháp lý, chi phí vốn, chi phí thương hiệu và đặc biệt là kỳ vọng TOD.
Nhưng thị trường đang có một điểm cần cảnh giác: giá của tương lai đang được bán rất mạnh ở hiện tại, trong khi dòng tiền hiện tại chưa chắc đã theo kịp. TOD là một động lực thật, nhưng không phải mọi dự án gắn chữ TOD đều là tài sản tốt. Người mua thông minh không mua theo bản đồ quy hoạch; họ mua theo xác suất thực thi, pháp lý, dòng tiền và biên an toàn.
Trong chu kỳ mới, câu hỏi hay nhất không còn là “dự án này có gần metro không”. Câu hỏi đúng phải là: nếu TOD chậm 5 năm, tôi còn muốn sở hữu căn hộ này không?
Bình luận