Truyền thông, báo chí tuần này nêu đúng một hiện tượng đang lan rộng: nhiều chủ đầu tư không giảm trực tiếp giá niêm yết, mà dùng chiết khấu, hỗ trợ lãi suất, ân hạn nợ gốc và giãn tiến độ thanh toán để kích cầu bán hàng. Nhiều nhận định cho biết giá sơ cấp nhìn chung vẫn cao hơn cùng kỳ, nhưng so với cuối 2025 đã đi ngang và xuất hiện “giảm giá kỹ thuật” qua chính sách bán hàng thay vì cắt giá trực tiếp.
Nhận định của ReHub: đây không phải là chu kỳ giảm giá nhà ở theo nghĩa truyền thống. Đây là chu kỳ giảm chi phí sở hữu ban đầu. Người mua được giảm áp lực dòng tiền, nhưng chưa chắc được mua tài sản với giá vốn thấp hơn.
Tại TP.HCM và vùng mở rộng, giá sơ cấp không giảm trên diện rộng. Theo dữ liệu thị trường từ ReHub, quý II/2026 nguồn cung mở mới TP.HCM đạt khoảng 11.000 căn, tăng 51% so với cùng kỳ; nguồn cung tập trung mạnh tại Bình Dương cũ, chiếm khoảng 66% lượng mở bán. Giá sơ cấp khu trung tâm TP.HCM khoảng 103 triệu đồng/m², còn Bình Dương cũ khoảng 60 triệu đồng/m², tăng 5% theo quý và 33% theo năm.
Tại Hà Nội, cùng nguồn dữ liệu cho thấy nguồn cung mở mới quý II/2026 đạt khoảng 9.300 căn, tăng 6% theo quý và 23% theo năm. Giá bán trung tâm Hà Nội đạt khoảng 121 triệu đồng/m², đi ngang so với quý trước nhưng tăng 46% so với cùng kỳ năm trước. Điều này cho thấy mặt bằng giá niêm yết vẫn neo cao, dù thanh khoản chậm lại.
Thanh khoản đang phát tín hiệu yếu ở nhóm giá cao. Tại Hà Nội, lượng tiêu thụ quý II/2026 khoảng 7.100 căn, giảm 3% theo quý và 8% theo năm; tỷ lệ hấp thụ đạt 50%, giảm 18 điểm phần trăm so với cùng kỳ 2025. Tại TP.HCM, tỷ lệ hấp thụ cũng khoảng 50%; nhóm 60–120 triệu đồng/m² chiếm 53% giao dịch và đạt hấp thụ 59%, trong khi nhóm trên 120 triệu đồng/m² chỉ đạt hấp thụ 20%.
Áp lực lãi suất là nguyên nhân trực tiếp khiến “giảm giá kỹ thuật” xuất hiện. MBS Research cho biết quý II/2026 lãi suất huy động tăng 1–1,5 điểm phần trăm so với quý trước, kéo lãi suất cho vay bất động sản lên khoảng 13–14%/năm; một số chủ đầu tư vì vậy cố định lãi suất khoảng 7–8% trong hai năm đầu để giảm áp lực ban đầu cho khách mua.
Bảng đọc dữ liệu ReHub: giảm giá thật hay giảm giá kỹ thuật?
|
Chỉ báo |
TP.HCM |
Hà Nội |
Kết luận ReHub |
|
Giá niêm yết sơ cấp |
Trung tâm khoảng 103 triệu đồng/m²; Bình Dương cũ khoảng 60 triệu đồng/m² |
Trung tâm khoảng 121 triệu đồng/m² |
Chưa có giảm giá trực diện trên diện rộng |
|
Nguồn cung mở mới Q2/2026 |
Khoảng 11.000 căn |
Khoảng 9.300 căn |
Chủ đầu tư vẫn đẩy hàng, nhưng phải tăng chính sách bán |
|
Tỷ lệ hấp thụ |
Khoảng 50%; nhóm trên 120 triệu đồng/m² chỉ 20% |
Khoảng 50%, giảm mạnh so với cùng kỳ |
Cầu yếu ở nhóm giá cao |
|
Chính sách tài chính |
Giãn thanh toán, ưu đãi lãi suất, chiết khấu |
Hỗ trợ lãi suất, ân hạn nợ gốc, voucher tới 10% theo ghi nhận báo chí |
Cạnh tranh bằng dòng tiền, không bằng cắt giá |
|
Dạng giảm giá |
Giảm áp lực trả tiền ban đầu |
Giảm chi phí vay/giãn dòng tiền |
“Giảm giá kỹ thuật” đúng hơn “giá nhà giảm” |
Cơ chế của “giảm giá kỹ thuật”
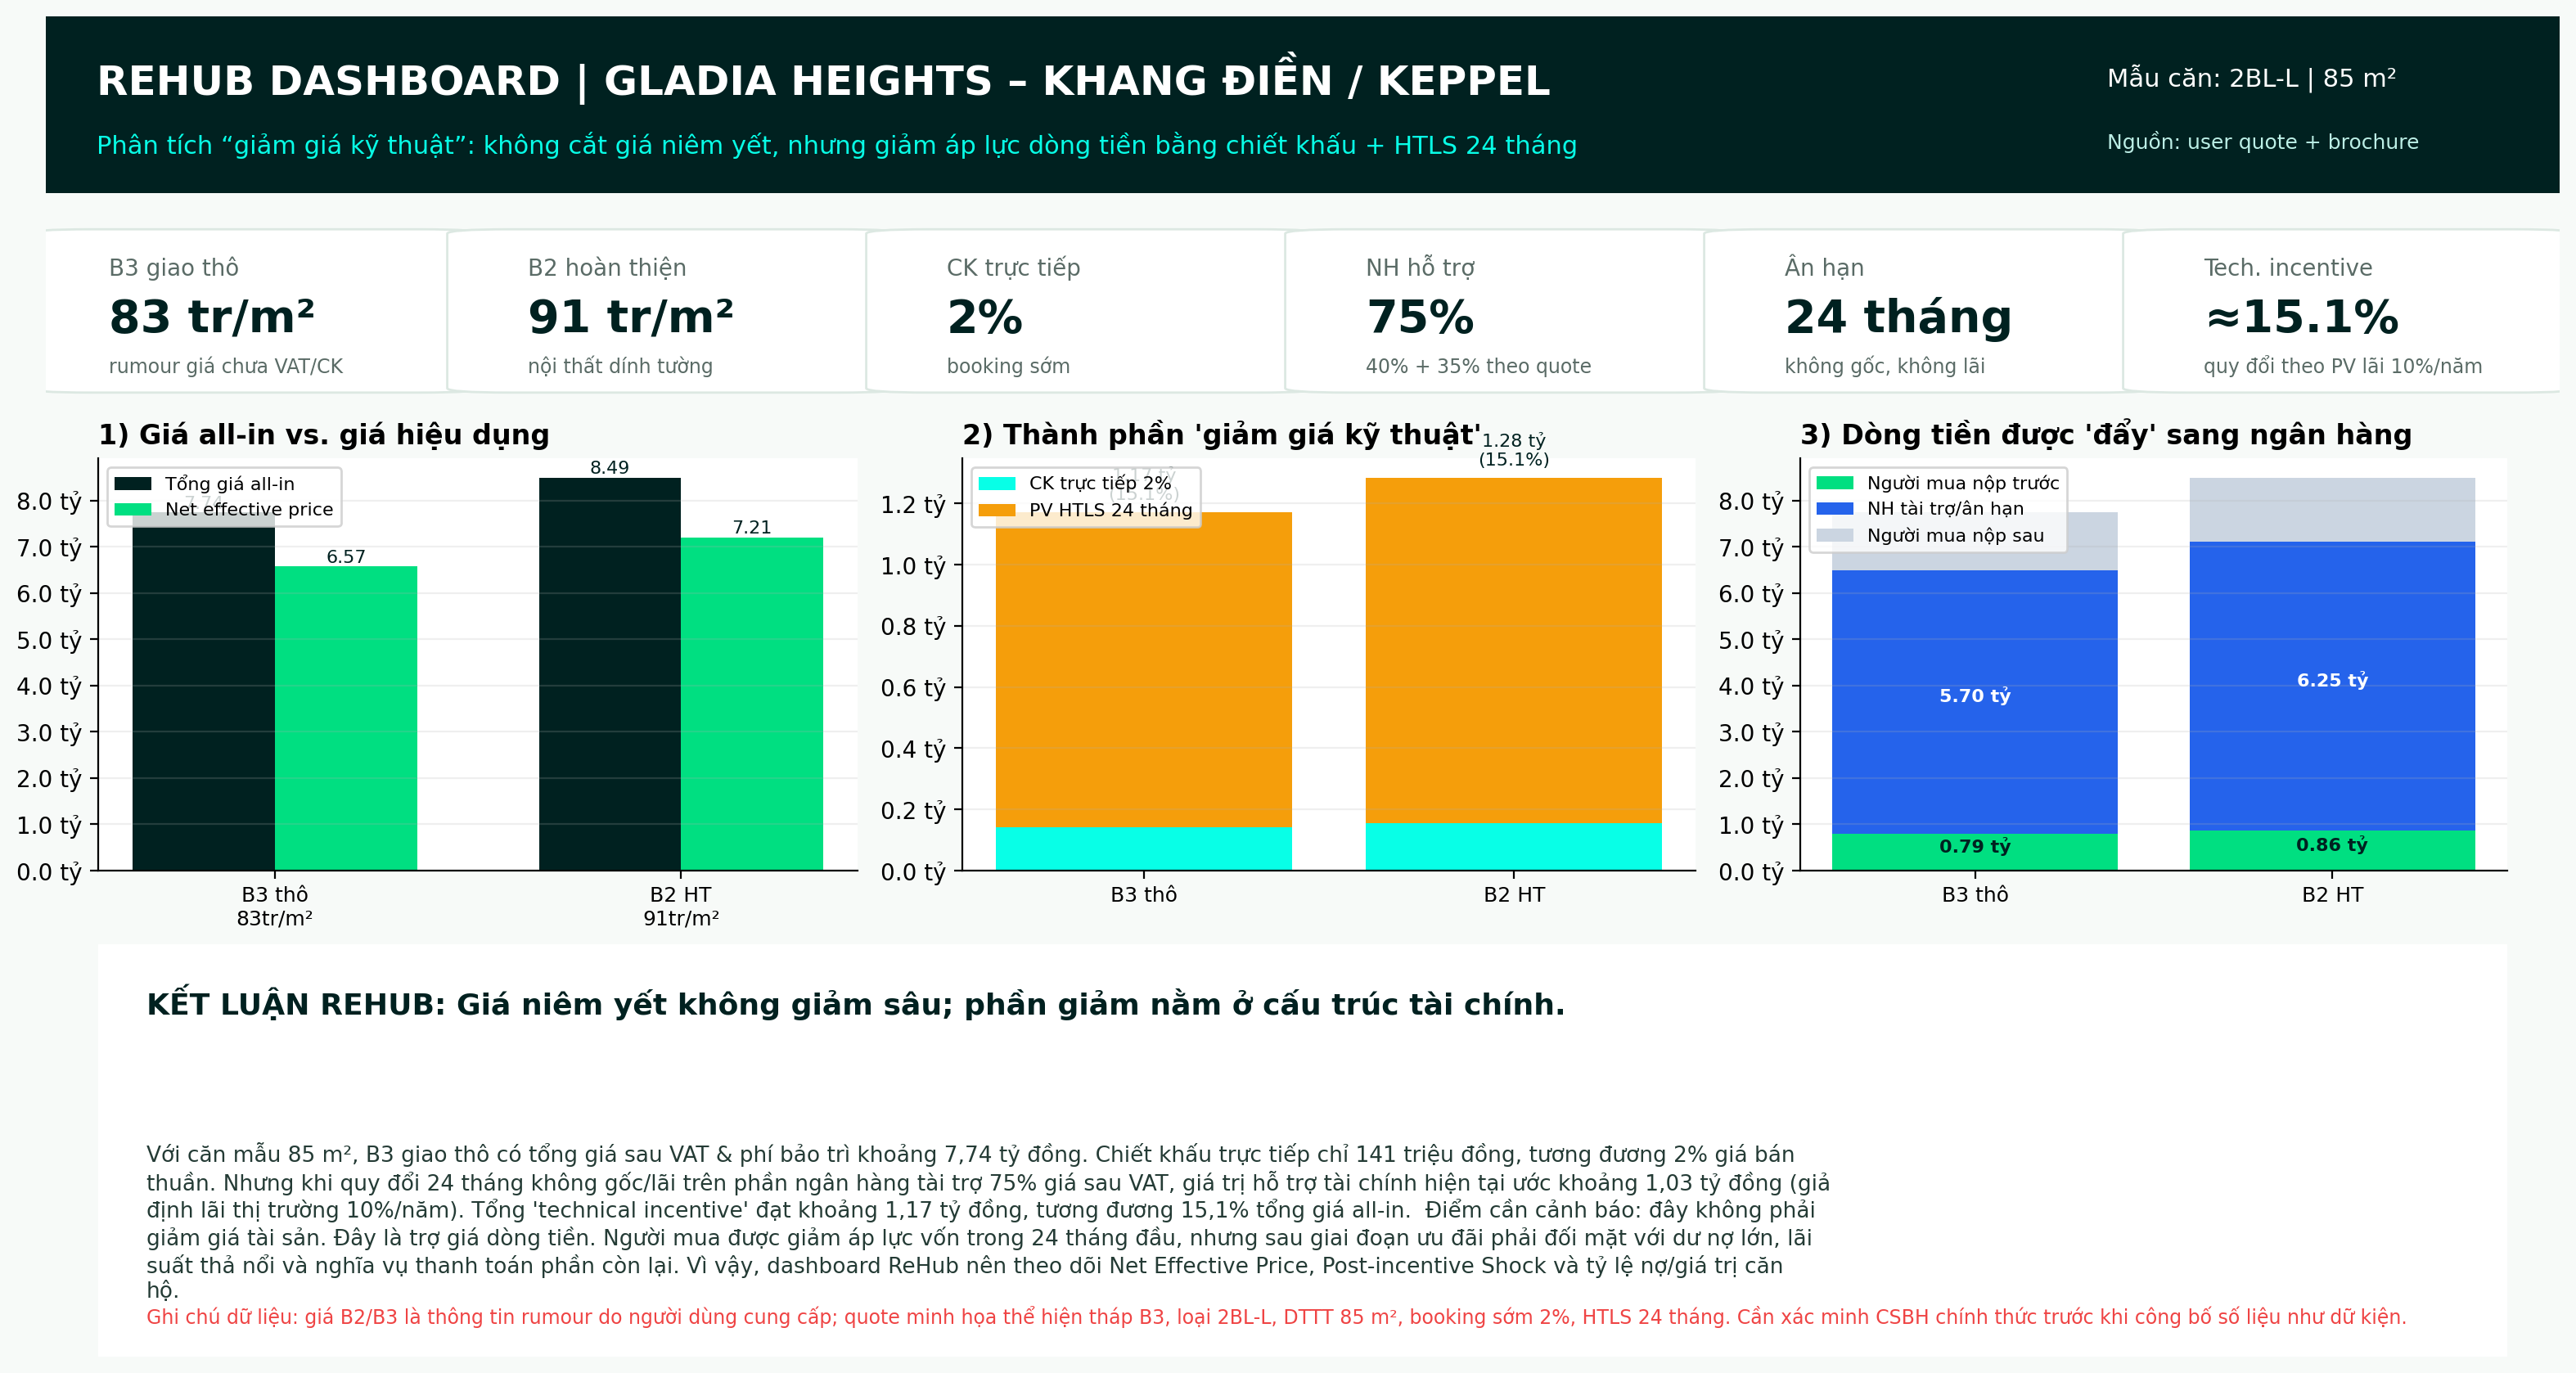
Một căn hộ 5 tỷ đồng có thể không giảm giá niêm yết. Nhưng nếu chủ đầu tư cho khách thanh toán 10–15% ban đầu, hỗ trợ lãi suất 24–30 tháng, ân hạn nợ gốc, tặng phí quản lý hoặc chiết khấu thanh toán nhanh, thì người mua thấy “dễ thở” hơn. Ghi nhận trên thị trường hiện nay xuất hiện nhiều chính sách như thanh toán khoảng 10% khi ký hợp đồng, hỗ trợ lãi suất 24–30 tháng, ân hạn nợ gốc nhiều năm và tiến độ thanh toán linh hoạt.
Về bản chất, đây là chuyển dịch từ giảm giá tài sản sang trợ giá dòng tiền. Chủ đầu tư giữ được mặt bằng giá, bảo vệ khách đã mua trước, tránh làm giảm giá trị thương hiệu dự án. Người mua được giảm áp lực ngắn hạn, nhưng vẫn cần tính tổng chi phí sở hữu sau khi hết thời gian ưu đãi.
Vì sao chủ đầu tư không giảm giá thẳng?
Thứ nhất, giảm giá thẳng tạo hiệu ứng domino với khách đã mua trước. Một dự án cao cấp nếu giảm trực tiếp 5–10% sẽ lập tức làm phát sinh áp lực khiếu nại, tái thương lượng và phá mặt bằng giá thứ cấp.
Thứ hai, giá vốn đất, chi phí tài chính, chi phí pháp lý và chi phí xây dựng chưa giảm tương ứng. Khi lãi vay tăng, doanh nghiệp càng khó cắt trực tiếp giá bán nếu không muốn ăn vào biên lợi nhuận. Đặc biệt, trong giai đoạn hiện nay giá nhân công và vật liệu trong ngành xây dựng được đẩy lên đỉnh so với nhiều năm trước.
Thứ ba, nguồn cung mới vẫn nghiêng về trung – cao cấp. Nhiều dữ liệu thu thập cho biết giá căn hộ tiếp tục tăng chưa phản ánh hoàn toàn sức cầu, mà chủ yếu do cơ cấu nguồn cung mới nghiêng về dự án cao cấp.
Người mua có thực sự được hưởng lợi không?
Có, nhưng là hưởng lợi có điều kiện.
Người mua được hưởng lợi nếu họ mua để ở, có dòng tiền ổn định, chọn dự án pháp lý rõ, tiến độ xây dựng tốt, giá không quá xa mặt bằng khu vực và đã tính được lãi suất sau thời gian ưu đãi. Trong trường hợp này, giãn thanh toán và hỗ trợ lãi suất giúp giảm áp lực vốn ban đầu.
Nhưng người mua không thực sự hưởng lợi nếu chỉ nhìn vào ưu đãi mà bỏ qua giá gốc. Một khoản “hỗ trợ lãi suất 24 tháng” có thể che đi việc giá niêm yết đã được đẩy lên trước đó. Hay còn gọi là giá tương lai theo kỳ vọng của dự án.
Nhận định ReHub
Thị trường căn hộ TP.HCM và Hà Nội đang bước vào một pha điều chỉnh rất đặc biệt: giá không giảm mạnh trên bảng niêm yết, nhưng chủ đầu tư buộc phải giảm lực cản tài chính để kéo người mua quay lại.
Đây là lý do “giảm giá kỹ thuật” trở thành từ khóa quan trọng của nửa cuối năm 2026. Nó phản ánh một sự thật: sức mua không còn đủ mạnh để hấp thụ mặt bằng giá mới nếu không có hỗ trợ. Nhưng nó cũng cho thấy doanh nghiệp chưa ở trạng thái buộc phải phá giá hàng loạt. Họ chọn giữ giá tài sản, giảm áp lực dòng tiền và cạnh tranh bằng chính sách bán hàng.
Với TP.HCM, dữ liệu cho thấy thanh khoản tập trung ở nhóm giá 60–120 triệu đồng/m², trong khi nhóm trên 120 triệu đồng/m² hấp thụ rất thấp. Điều đó nói rằng thị trường không thiếu người mua, mà thiếu sản phẩm vừa khả năng chi trả. Với Hà Nội, giá trung tâm vẫn neo ở mức cao, nguồn cung mới tăng nhưng tỷ lệ hấp thụ giảm, cho thấy người mua đã chuyển từ tâm lý sợ mất cơ hội sang trạng thái quan sát và mặc cả bằng sự thận trọng.
Điểm quan trọng nhất là “giảm giá kỹ thuật” không nên được hiểu như quà tặng của thị trường. Nó là dấu hiệu của một thị trường đang mệt vì giá cao, lãi suất cao và thanh khoản phân hóa. Người mua có thêm lợi thế đàm phán, nhưng lợi thế đó chỉ có giá trị nếu họ biết bóc tách giá niêm yết, chiết khấu, dòng tiền trả trước, lãi vay sau ưu đãi và khả năng bán lại.
Như vậy có thể thấy, chỉ số cần theo dõi không còn là giá rao trung bình mà phải là Net Effective Price — giá hiệu dụng sau khi quy đổi toàn bộ chiết khấu, hỗ trợ lãi suất, ân hạn, phí quản lý và tiến độ thanh toán về hiện tại. Khi nhìn bằng giá hiệu dụng, thị trường sẽ lộ ra phần mà bảng giá niêm yết cố tình che đi: nơi nào thực sự giảm giá, nơi nào chỉ giảm áp lực ban đầu, và nơi nào đang dùng chính sách tài chính để giữ mặt bằng giá ảo.
Kết luận của ReHub: thị trường chưa bước vào chu kỳ giảm giá diện rộng nhưng áp lực giảm giá của bên cung đã thể hiện rất rõ khi áp lực lãi suất đang đè nặng lên thị trường vốn neo giá bán cao trong thời gian dài. Người mua đã có nhiều sự lựa chọn hơn về phương thức thanh toán, nhưng trạng thái lưỡng lự ra quyết định trong giai đoạn này cũng hiện diện.
Bình luận