Thị trường bất động sản tháng 7/2026 đang phát ra một tín hiệu khá đặc biệt. Nếu chỉ nhìn vào thanh khoản, cả Hà Nội lẫn TP.HCM đều đang nguội đi. Nhưng nếu nhìn sâu hơn vào giá bán, giá thuê và hành vi tìm kiếm, hai thị trường lớn nhất cả nước lại đang vận động theo hai cơ chế khác nhau. Hà Nội bước vào một quá trình điều chỉnh giá tương đối rõ sau giai đoạn tăng nhanh, trong khi TP.HCM có dấu hiệu giữ giá tốt hơn dù hoạt động mua bán suy yếu. Điểm phân kỳ đáng chú ý nhất nằm ở thị trường thuê: dòng tiền khai thác tại TP.HCM đang cải thiện nhanh hơn, trong khi Hà Nội phải sử dụng giá bán như một cơ chế để kéo cầu trở lại.
Bộ dữ liệu tháng 7/2026 của Batdongsan.com.vn cho thấy thị trường mua bán toàn quốc tiếp tục hạ nhiệt. Lượng tin đăng bán giảm 9% so với tháng trước, mức độ quan tâm giảm 8%. Nhưng ở chiều ngược lại, nguồn cung cho thuê và mức độ quan tâm thuê cùng tăng 3%. Đây là một sự phân kỳ quan trọng, bởi nó cho thấy nhu cầu đối với bất động sản không biến mất. Người dân vẫn cần nhà để ở và doanh nghiệp vẫn cần tài sản để sử dụng, nhưng một bộ phận khách hàng đang trì hoãn quyết định sở hữu.
Nói cách khác, vấn đề của thị trường hiện nay có thể không nằm hoàn toàn ở “nhu cầu bất động sản”, mà nằm ở khoảng cách giữa giá tài sản và mức giá người mua sẵn sàng trả. Khi giá mua tăng nhanh hơn khả năng chi trả, nhu cầu không nhất thiết biến mất mà có thể dịch chuyển sang thị trường thuê. Đó chính là điều đang thể hiện khá rõ trong dữ liệu tháng 7.
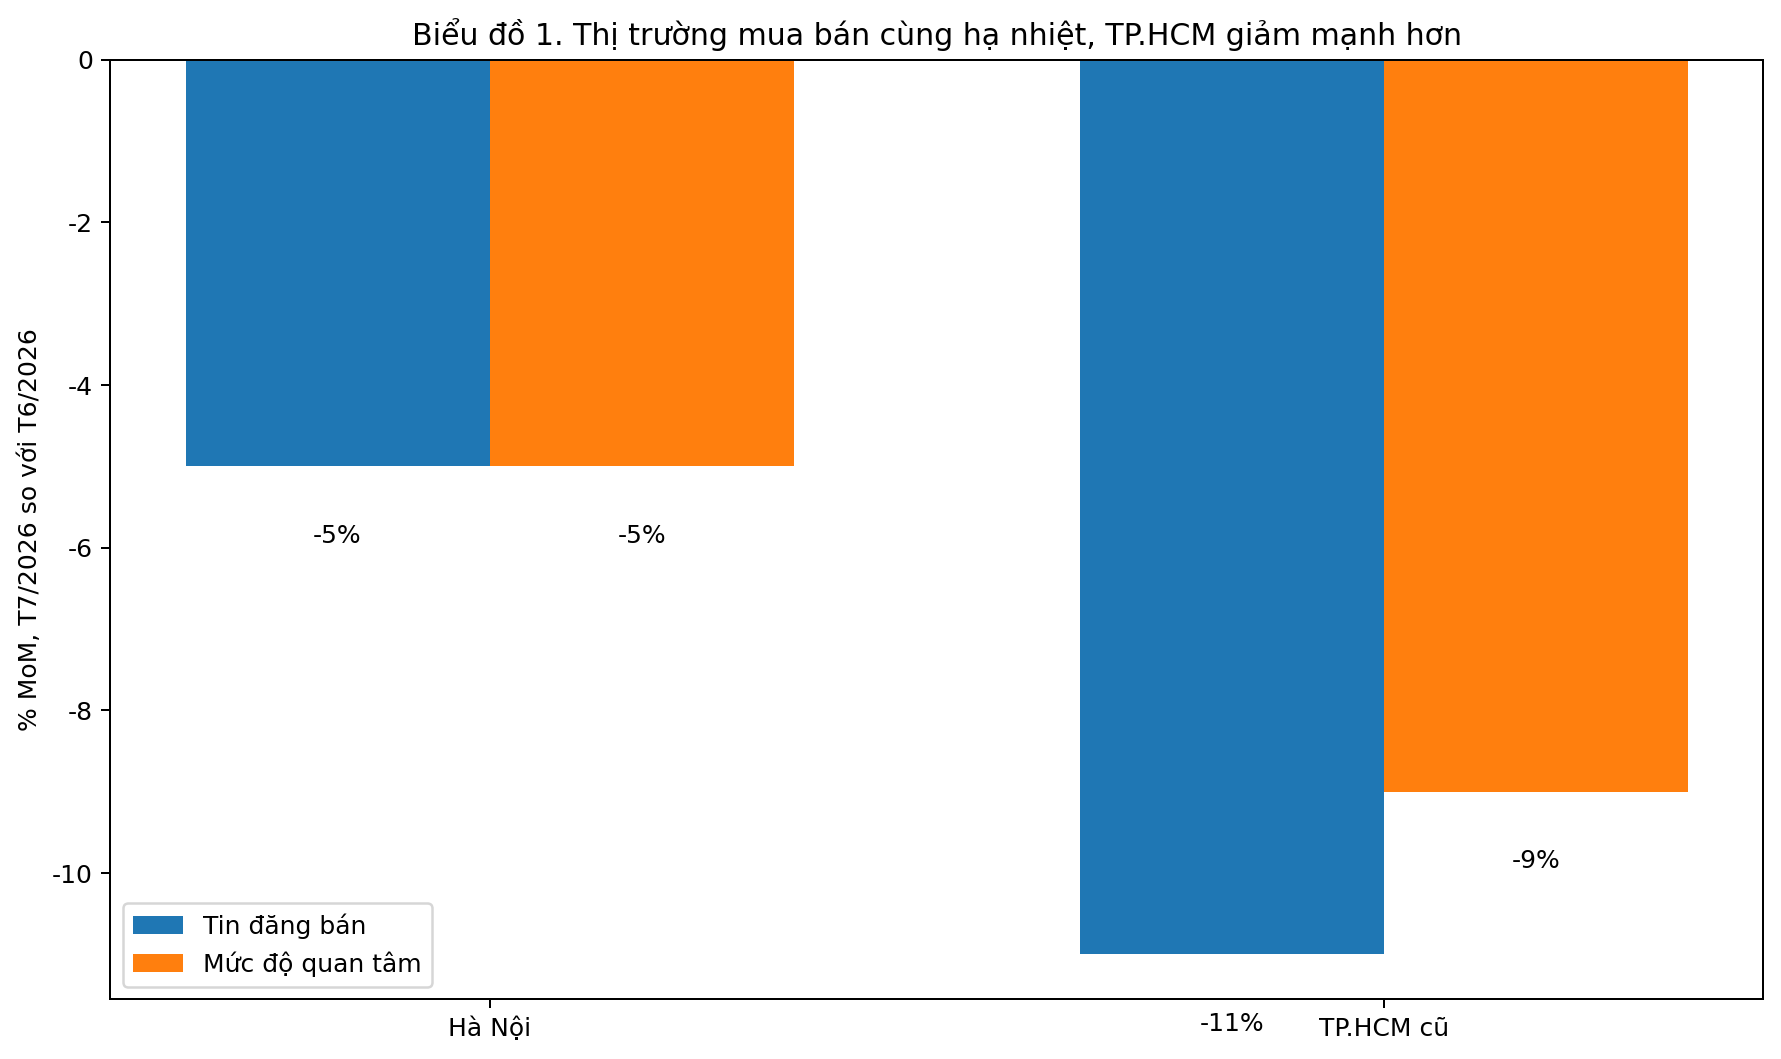
Nhìn từ đầu năm, cả Hà Nội và TP.HCM đều trải qua một chu kỳ tương đối giống nhau về tâm lý thị trường: giảm mạnh trong tháng 2, phục hồi nhanh vào tháng 3 rồi hạ nhiệt dần từ tháng 4 đến tháng 7. Tuy nhiên mức độ điều chỉnh tháng 7 khác nhau đáng kể. Lượng tin đăng bán tại Hà Nội giảm khoảng 5% so với tháng 6, trong khi TP.HCM cũ giảm 11%. Mức độ quan tâm mua tại Hà Nội giảm khoảng 5%, còn TP.HCM giảm khoảng 9%.
Thoạt nhìn, Hà Nội dường như khỏe hơn vì cầu mua giảm ít hơn. Nhưng khi đưa biến số giá vào phân tích, câu chuyện đảo chiều.
Tại Hà Nội, đất là phân khúc chịu áp lực rõ nhất. Trong tháng 7, lượng tin đăng đất giảm 22% và mức độ quan tâm giảm 16%. Chung cư cũng giảm 10% lượng tin đăng, nhưng mức độ quan tâm chỉ giảm 2%. Nhà riêng thậm chí ghi nhận lượng tin đăng tăng 14%, trong khi mức độ quan tâm giảm 3%. Điều này cho thấy thị trường không điều chỉnh đồng đều. Các tài sản phụ thuộc nhiều vào kỳ vọng tăng giá, đặc biệt là đất, đang yếu hơn rõ rệt so với nhóm phục vụ nhu cầu ở thực.
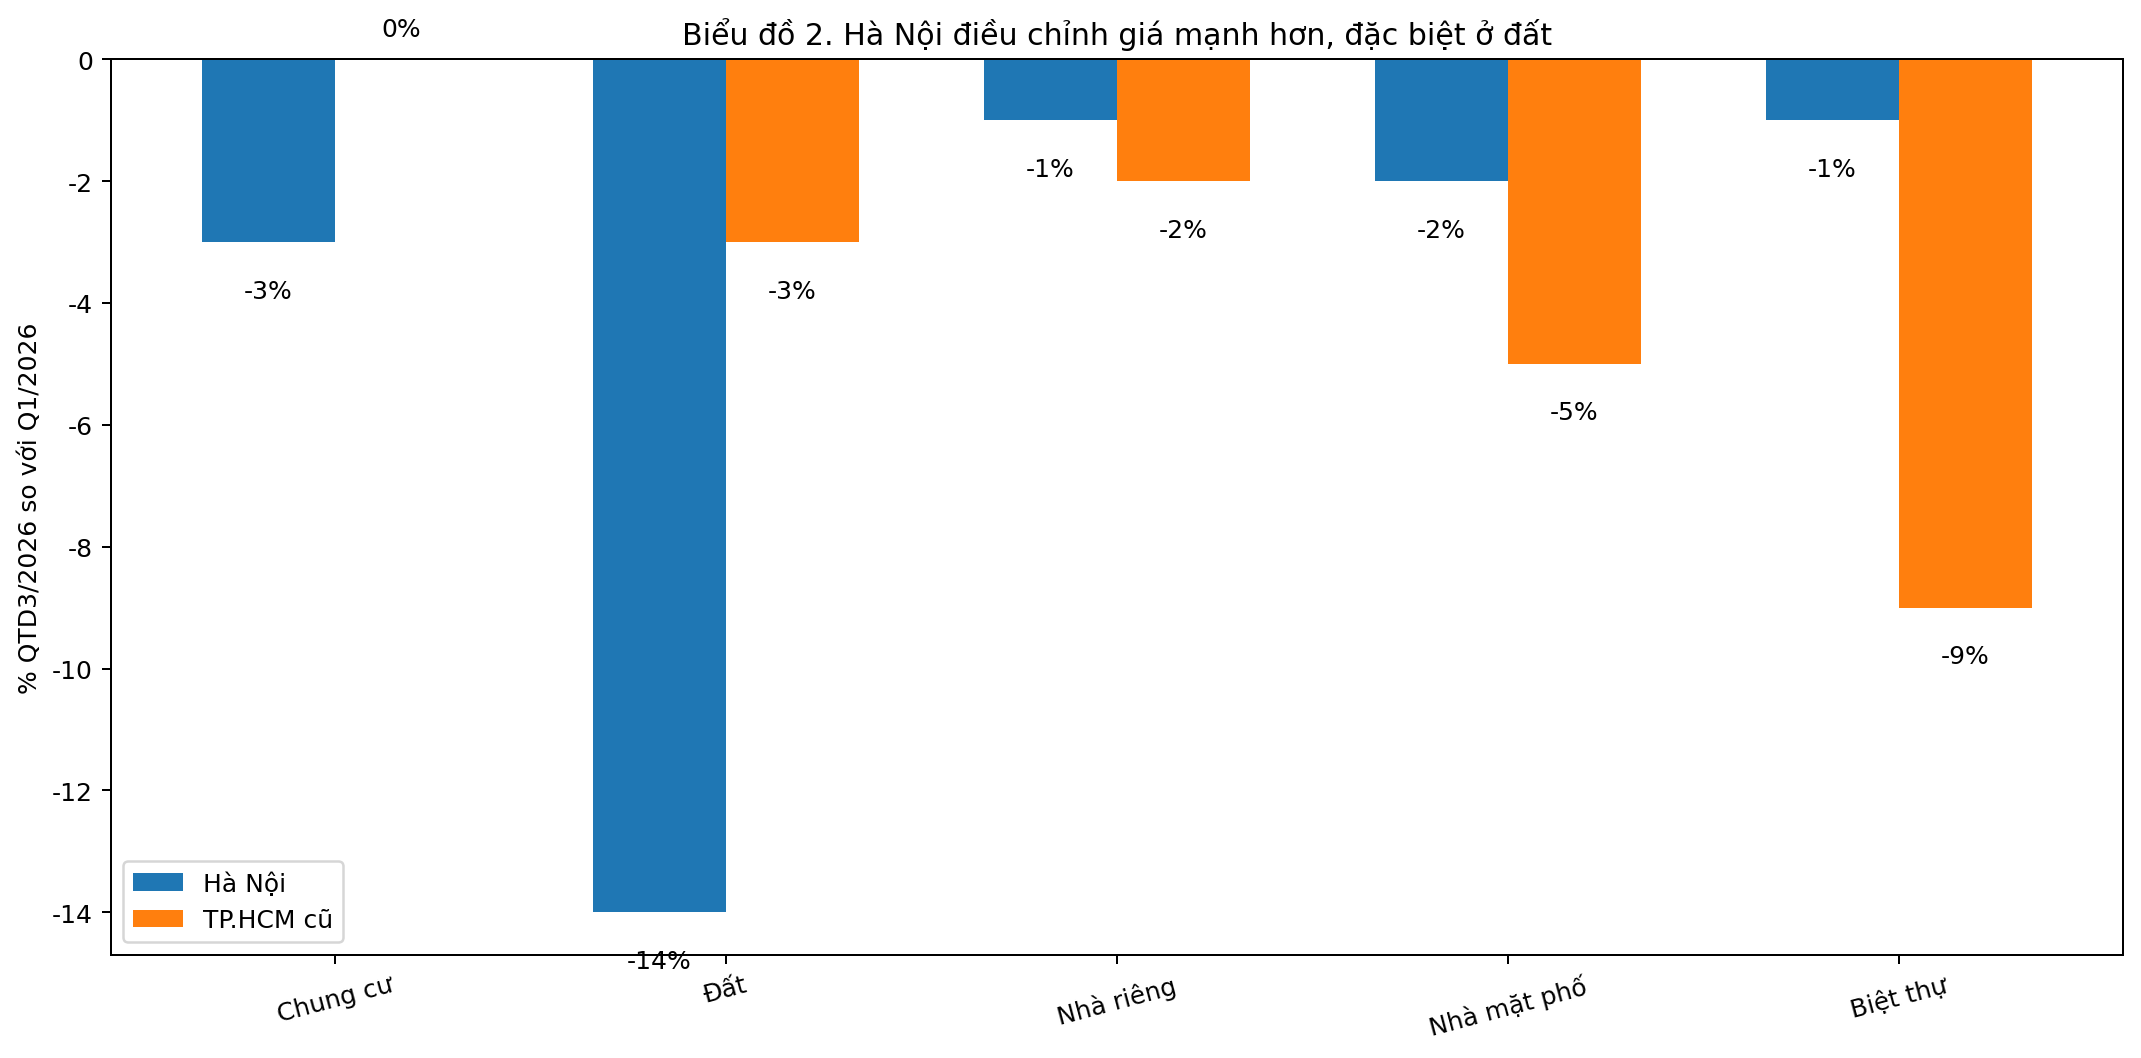
Nhưng dữ liệu giá mới là phần quan trọng nhất. So với Q1/2026, giá rao bán phổ biến tại Hà Nội đã giảm 3% với chung cư, 14% với đất, 1% với nhà riêng, 2% với nhà mặt phố và 1% với biệt thự. Đặc biệt, giá đất giảm tới 14% chỉ sau vài tháng cho thấy thị trường đang điều chỉnh không chỉ về thanh khoản mà cả về kỳ vọng định giá.
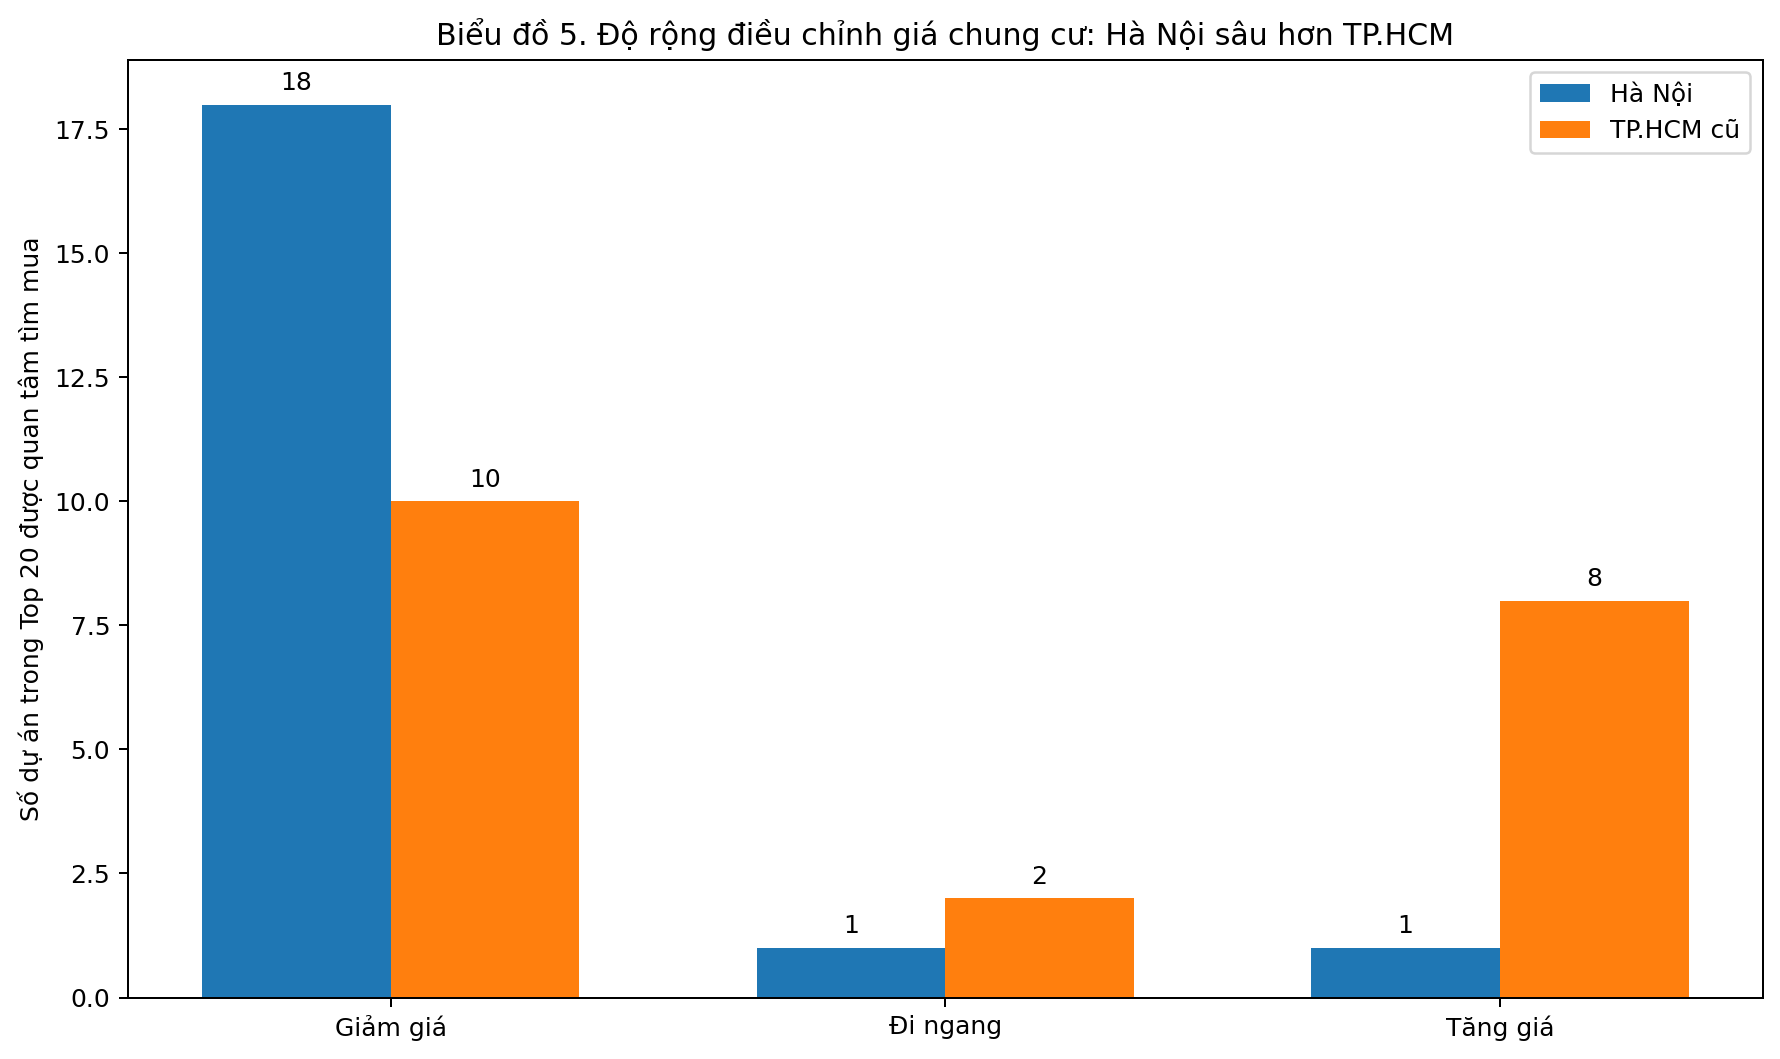
Ở chung cư, quá trình repricing còn rõ hơn khi nhìn vào từng dự án. Trong 20 dự án được quan tâm tìm mua nhiều nhất tại Hà Nội, có tới 18 dự án giảm giá rao so với đầu năm, một dự án đi ngang và chỉ một dự án tăng. Hanoi Seasons Garden giảm 23%; Khu đô thị Thanh Hà giảm 18%; The Sapphire – Vinhomes Smart City giảm 16%; Kim Văn – Kim Lũ giảm 15%; Masteri West Heights và Goldmark City cùng giảm 14%; Lumi Hanoi giảm 12%; Times City giảm 11%.
Khi mức giảm xuất hiện trên phần lớn các dự án có lượng tìm kiếm lớn, thị trường khó còn được giải thích đơn thuần bằng một vài giao dịch cắt lỗ riêng lẻ. Đây là dấu hiệu của một quá trình định giá lại rộng hơn.
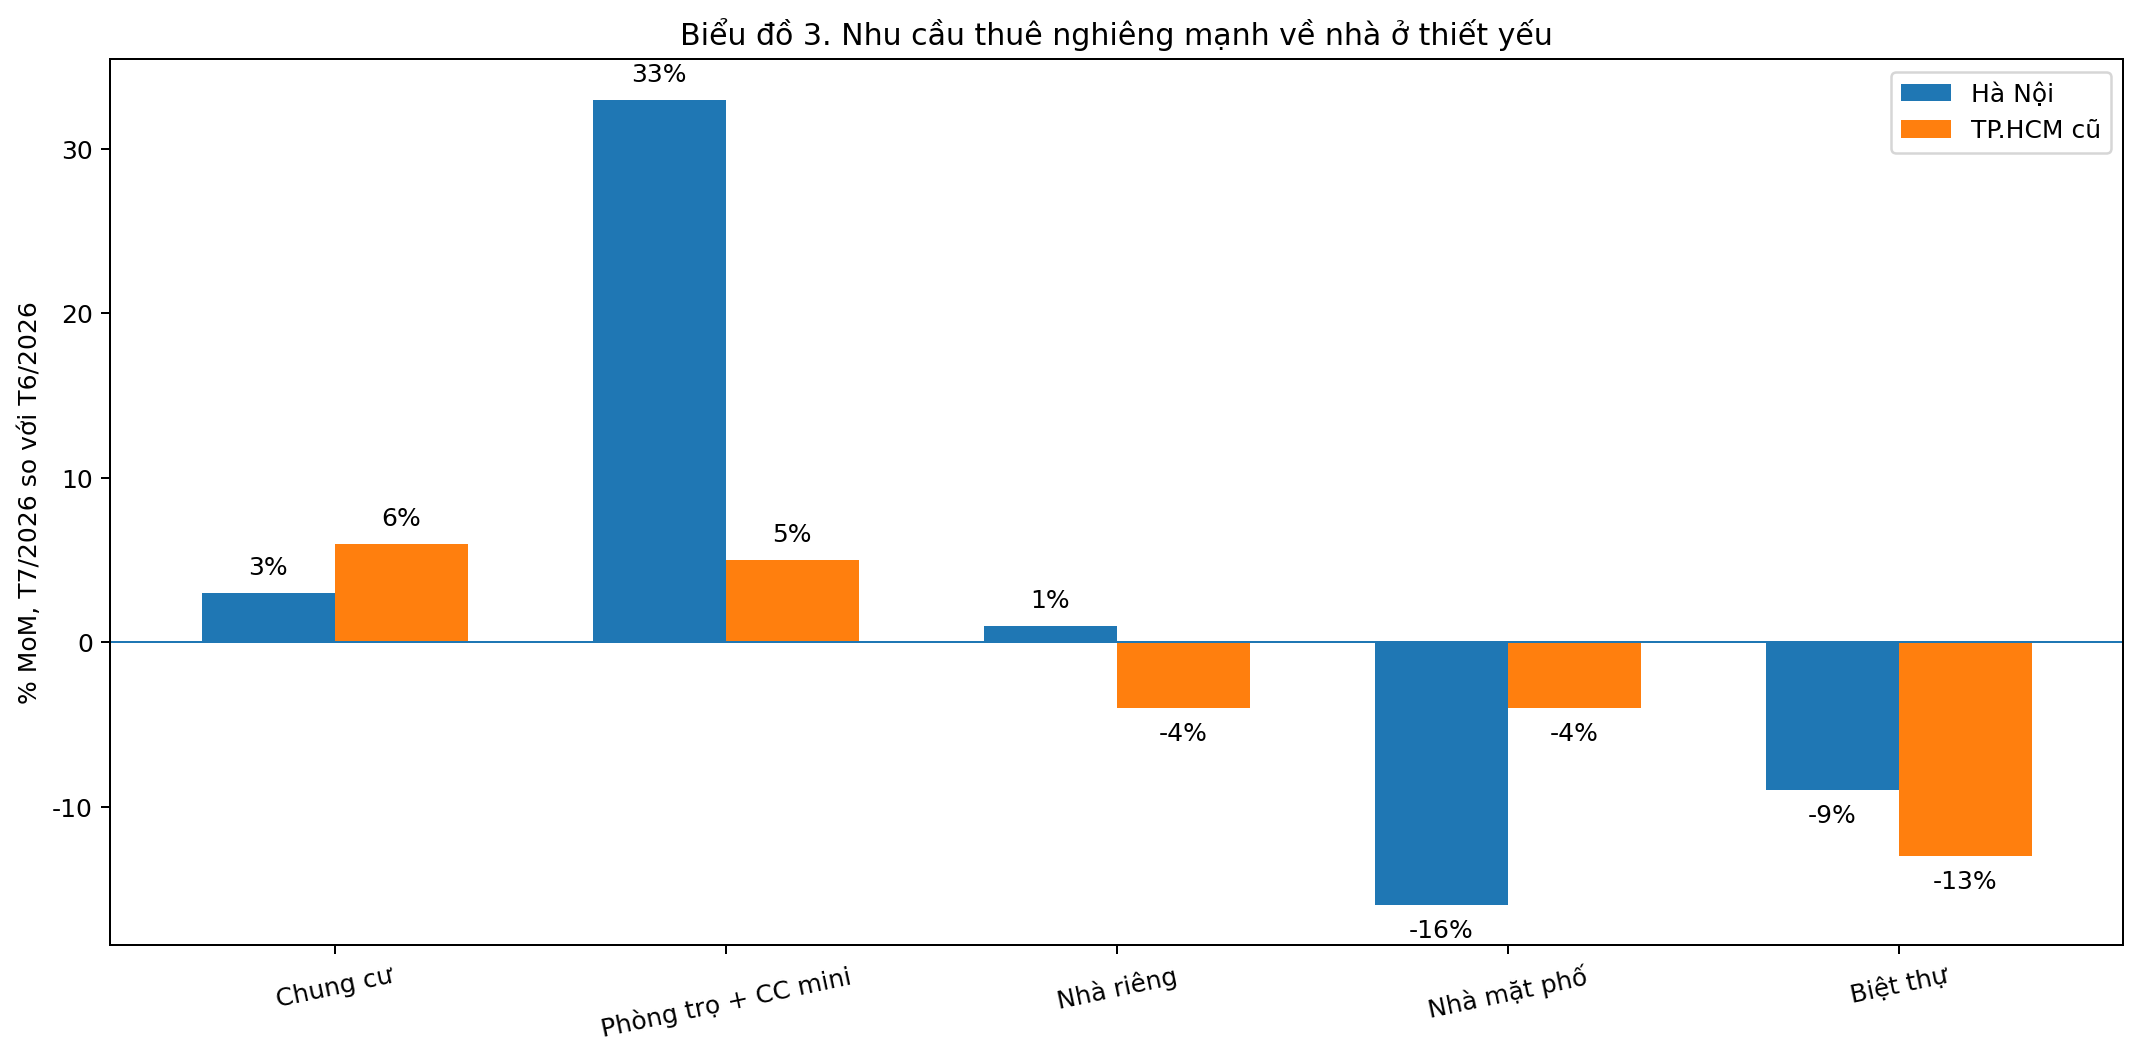
Điều đáng chú ý là nhu cầu ở Hà Nội lại không giảm tương ứng với giá. Mức độ quan tâm chung cư chỉ giảm 2% trong tháng 7, còn nhu cầu thuê chung cư tăng 3%. Đặc biệt, mức độ quan tâm phòng trọ và căn hộ mini tăng tới 33%.
Con số này rất đáng theo dõi. Nó cho thấy một bộ phận người tiêu dùng có thể đang dịch chuyển từ mua sang thuê, hoặc từ phân khúc thuê thông thường sang sản phẩm nhỏ hơn, rẻ hơn và linh hoạt hơn. Đây có thể là một biểu hiện của áp lực affordability: nhu cầu nhà ở vẫn tồn tại, nhưng khả năng tiếp cận tài sản sở hữu ngày càng khó hơn.
TP.HCM lại vận động theo một cơ chế khác.
Trong tháng 7, lượng tin đăng bán chung cư tại TP.HCM cũ giảm 3%, đất giảm 11%, nhà riêng giảm 19%, nhà mặt phố giảm 8% và biệt thự giảm 3%. Mức độ quan tâm tương ứng cũng giảm trên toàn bộ các phân khúc, mạnh nhất ở nhà riêng với 13%, đất 11% và nhà mặt phố 10%.
Như vậy, về mặt hoạt động giao dịch, TP.HCM không hề mạnh. Thậm chí nhiều chỉ số còn suy giảm mạnh hơn Hà Nội.
Nhưng giá lại “cứng” hơn nhiều.
Từ Q1/2026 đến QTD3/2026, giá rao bán chung cư TP.HCM gần như không thay đổi. Đất giảm 3%, nhà riêng giảm 2%, nhà mặt phố giảm 5%, biệt thự giảm 9%.
Điều này tạo ra một nghịch lý đáng chú ý: hoạt động mua bán TP.HCM giảm tương đối mạnh, nhưng người bán chưa phải giảm giá chung cư đáng kể. Trong khi đó Hà Nội có mức độ quan tâm tương đối tốt hơn nhưng giá chung cư đã giảm khoảng 3% và phần lớn dự án lớn đang điều chỉnh.
Khoảng cách mặt bằng giá cũng đáng suy nghĩ. Theo bộ dữ liệu này, giá rao chung cư phổ biến Hà Nội ở khoảng 84 triệu đồng/m², trong khi TP.HCM cũ khoảng 69 triệu đồng/m². Như vậy mặt bằng rao bán Hà Nội đang cao hơn khoảng 22% so với TP.HCM trong cùng bộ thống kê.
Con số này không thể dùng để khẳng định toàn bộ thị trường Hà Nội “đắt hơn” TP.HCM vì cấu trúc sản phẩm, vị trí và nguồn hàng giữa hai đô thị khác nhau. Nhưng nó cho thấy mức giá Hà Nội đã được đẩy lên rất cao trong chu kỳ vừa qua, và điều đó giúp giải thích vì sao quá trình điều chỉnh hiện tại diễn ra mạnh hơn.
Dữ liệu từng dự án TP.HCM càng làm rõ khác biệt. Trong 20 dự án chung cư được quan tâm tìm mua nhiều nhất, có 10 dự án giảm, 2 dự án đi ngang và tới 8 dự án vẫn tăng giá rao. The Opera Residence tăng 8%, Sunview Town và HQC Plaza tăng 5%, Mizuki Park và Feliz En Vista tăng 3%, Victoria Village và Q7 Saigon Riverside tăng 2%, Sunrise Riverside tăng 1%.
Nếu Hà Nội là một thị trường mà “độ rộng giảm giá” đã lan tới hầu hết các dự án được quan tâm nhất, TP.HCM đang có mức phân hóa cao hơn. Người mua có thể yếu đi nhưng bên bán ở nhiều dự án vẫn giữ được kỳ vọng giá.
Lý do quan trọng có thể nằm ở thị trường cho thuê.
TP.HCM tiếp tục là thị trường cho thuê lớn nhất trong dữ liệu của Batdongsan.com.vn về cả nguồn cung và mức độ quan tâm. Trong tháng 7, lượng tin cho thuê chung cư tăng 8%, mức độ quan tâm tăng 6%. Phòng trọ và căn hộ mini giảm 7% nguồn cung nhưng nhu cầu vẫn tăng 5%. Trong khi đó nhu cầu thuê nhà riêng, nhà mặt phố và biệt thự lại giảm.
Điều này cho thấy người thuê đang tập trung vào những tài sản phục vụ nhu cầu ở tương đối rõ ràng.
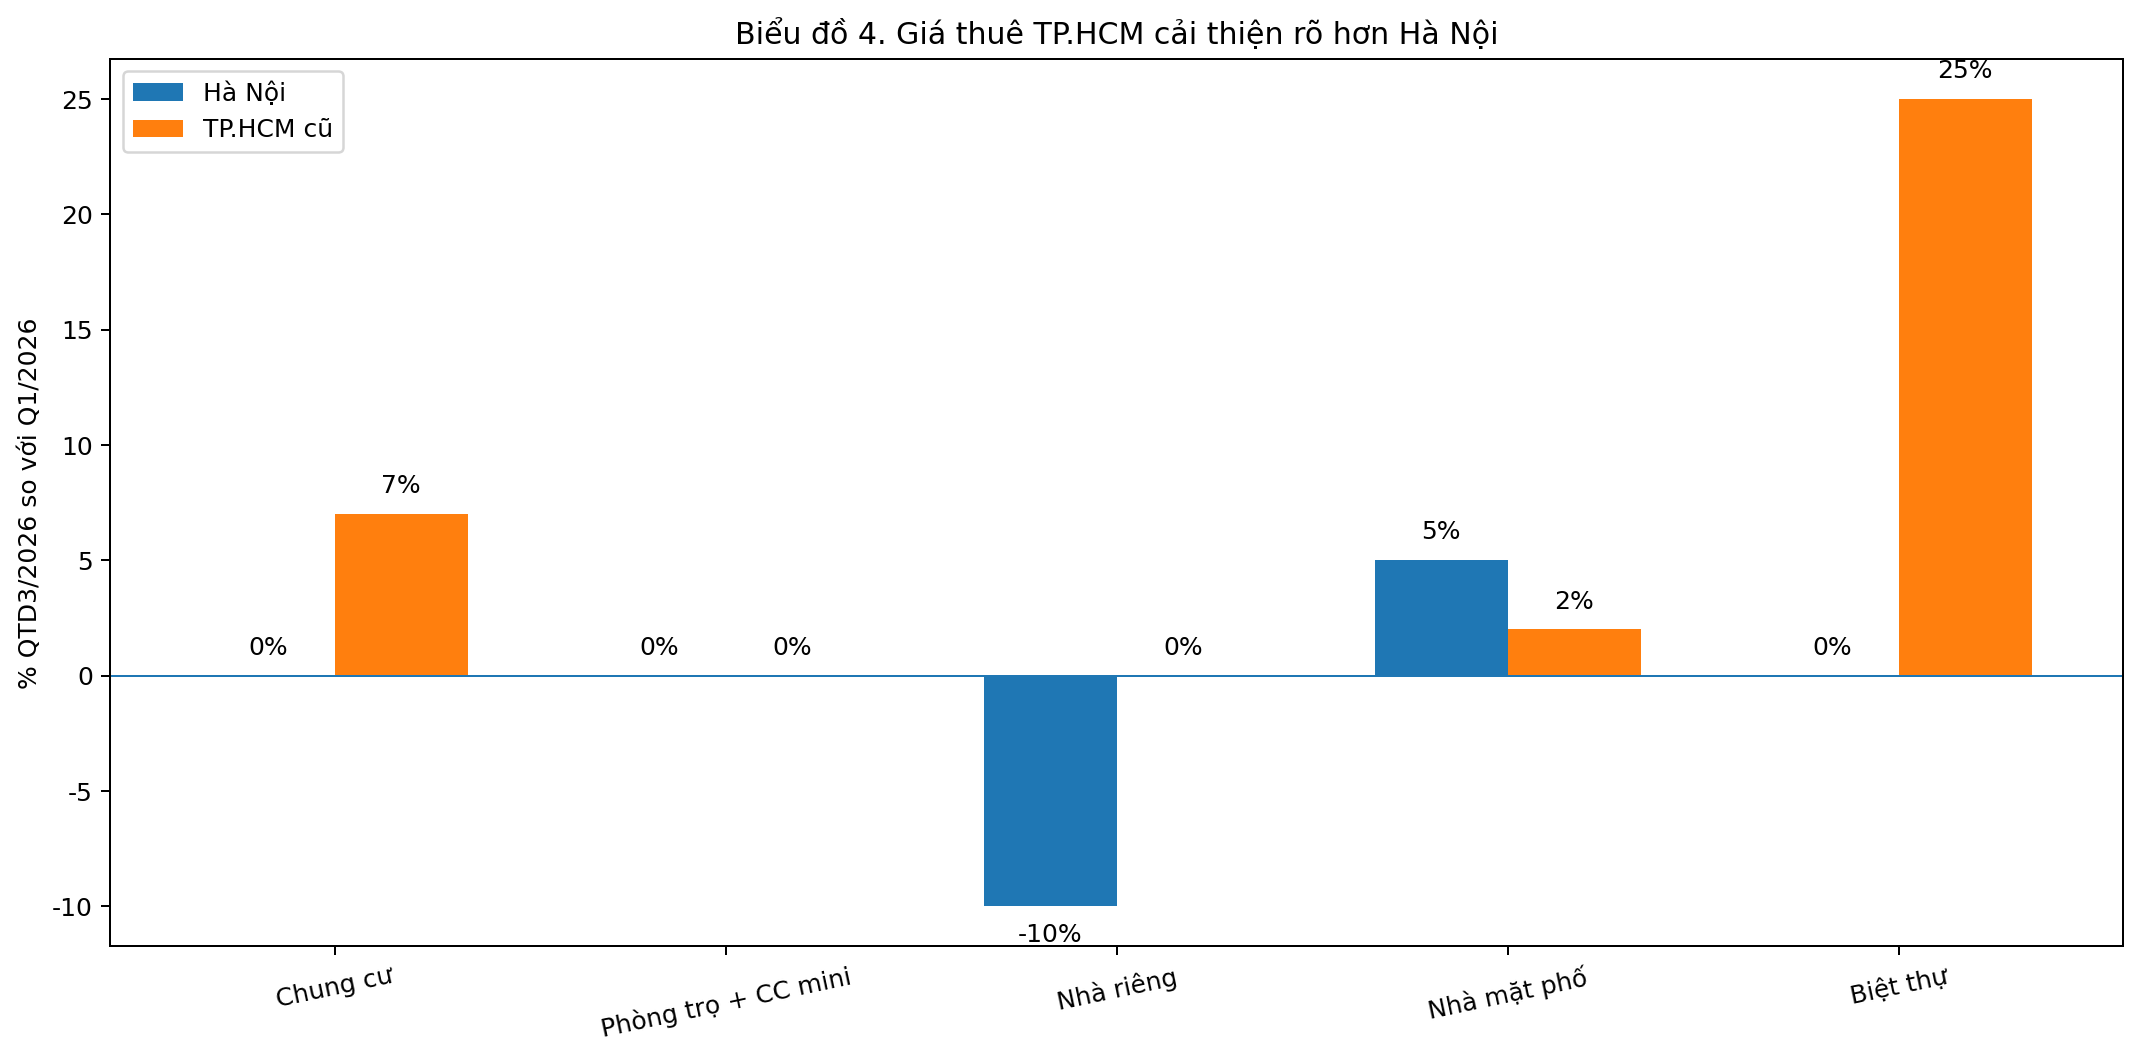
Đáng chú ý hơn, giá thuê chung cư TP.HCM đã tăng khoảng 7% từ đầu năm, trong khi giá bán chung cư gần như đi ngang. Nhà mặt phố tăng khoảng 2% giá thuê, biệt thự tăng 25% theo dữ liệu rao.
Nếu giá bán đứng yên nhưng tiền thuê tăng, rental yield sẽ tự cải thiện.
Đây là điểm khác biệt quan trọng với Hà Nội. Giá thuê chung cư Hà Nội gần như không tăng từ đầu năm; phòng trọ cũng đi ngang, nhà riêng giảm 10%, nhà mặt phố tăng 5%.
Vì vậy, có thể mô tả hai thị trường bằng hai cơ chế tái cân bằng khác nhau.
Hà Nội đang sử dụng giá bán để đưa yield và khả năng chi trả trở lại mức hợp lý hơn.
TP.HCM đang có dấu hiệu sử dụng tăng trưởng dòng tiền thuê để cải thiện hiệu quả tài sản mà chưa cần giảm mạnh capital value.
Sự khác biệt này cũng rất quan trọng đối với nhà đầu tư. Với một căn hộ, tổng lợi nhuận không chỉ đến từ tăng giá mà còn từ dòng tiền cho thuê. Khi capital gain cao nhưng rental yield thấp, giá tài sản phụ thuộc nhiều vào việc người mua tiếp theo sẵn sàng trả giá cao hơn. Ngược lại, khi giá thuê tăng còn giá bán đi ngang, tài sản dần được “đỡ” bởi dòng tiền thực.
Đây chính là điều có thể đang bắt đầu xuất hiện ở TP.HCM.
Một số dự án cho thuê được quan tâm nhiều nhất cho thấy xu hướng này khá rõ. Vinhomes Golden River Ba Son ghi nhận giá thuê tăng khoảng 10% với căn 1 phòng ngủ, 12% với 2 phòng ngủ và 16% với 3 phòng ngủ so với đầu năm. Sunrise City tăng 4–8% tùy loại căn; The Sun Avenue tăng 6–10% ở căn 2–3 phòng ngủ; Lexington Residence tăng 3–5%.
Trong khi đó tại Hà Nội, dù một số dự án vẫn tăng giá thuê, mức tăng không đủ rộng để tạo thành một xu thế chung cho toàn thị trường.
Điều này dẫn tới một câu hỏi quan trọng hơn câu hỏi “giá nhà còn tăng không?”: mức giá hiện tại được bảo vệ bằng dòng tiền nào?
Nếu một căn hộ 10 tỷ đồng chỉ tạo ra 300–350 triệu đồng tiền thuê mỗi năm trước chi phí, yield rất thấp và phần lớn lợi nhuận kỳ vọng phải đến từ tăng giá. Khi thị trường bước vào giai đoạn thanh khoản yếu, cấu trúc lợi nhuận như vậy trở nên rủi ro hơn. Ngược lại, nếu giá tài sản không tăng nhưng tiền thuê liên tục cải thiện, biên an toàn dần tốt lên.
Vì vậy, dữ liệu tháng 7/2026 cho thấy thị trường bất động sản Việt Nam có thể đang bước vào một giai đoạn mới: giai đoạn mà dòng tiền trở lại làm thước đo định giá thay vì chỉ kỳ vọng tăng giá tài sản.
Hà Nội và TP.HCM đang cho thấy hai con đường đi tới trạng thái cân bằng đó.
Hà Nội đã trải qua một chu kỳ tăng mạnh và hiện phải giảm giá để kéo cầu trở lại. Đất nền chịu áp lực lớn nhất; chung cư vẫn có nhu cầu sử dụng nhưng người mua ngày càng nhạy cảm với giá. TP.HCM lại trải qua nhiều năm nguồn cung hạn chế, vì vậy bên sở hữu tài sản tốt vẫn có khả năng giữ giá tương đối cao. Quan trọng hơn, thị trường thuê lớn hơn đang tạo một nền hỗ trợ cho giá trị tài sản.
Báo cáo của Batdongsan.com.vn cũng kết luận rằng Hà Nội đang giảm giá trên diện rộng, đặc biệt đất giảm 14% từ đầu năm, trong khi TP.HCM điều chỉnh giá nhẹ hơn và nhu cầu thuê chung cư, phòng trọ tăng.
Trong 3–6 tháng tới, có ba biến số nên được theo dõi sát.
Nếu giá Hà Nội tiếp tục giảm nhưng mức độ quan tâm chung cư ngừng suy yếu hoặc bắt đầu tăng, thị trường có thể đang tiến tới vùng cân bằng mới. Nếu TP.HCM tiếp tục giữ giá bán trong khi giá thuê tăng, rental yield sẽ cải thiện và có thể tạo nền tảng cho một chu kỳ đầu tư mới. Nhưng nếu giá sơ cấp ở cả hai thành phố tiếp tục tăng nhanh trong khi giá thứ cấp và giá thuê không theo kịp, khoảng cách giữa giá bán – khả năng chi trả – giá trị khai thác sẽ trở thành rủi ro lớn nhất của thị trường.
Vì thế, câu hỏi thích hợp cho nửa cuối năm 2026 không còn đơn giản là “bất động sản có tăng giá nữa không?”.
Câu hỏi nên là:
Tài sản đang được định giá bằng dòng tiền hiện tại, hay đang được bán bằng kỳ vọng của tương lai?
Đó có thể sẽ là đường ranh phân biệt giữa những tài sản giữ được giá và những tài sản phải tiếp tục điều chỉnh trong phần còn lại của chu kỳ.

*Lưu ý: Bài phân tích dựa vào dữ liệu giá rao, lượng tin đăng và mức độ quan tâm trên dữ liệu báo cáo thị trường của Batdongsan.com.vn, không phải giá giao dịch công chứng hay tỷ lệ hấp thụ thực tế. Chính báo cáo cũng xác định giá dự án là giá rao phổ biến trên tin đăng. Vì vậy tôi sẽ dùng các dữ liệu này như chỉ báo xu hướng và quyền mặc cả, không đồng nhất với giá giao dịch thực tế.
Bình luận