Thị trường đang phục hồi, nhưng không phục hồi bằng kỳ vọng đầu cơ
Dữ kiện đáng chú ý nhất của nửa đầu năm 2026 không phải là giá tăng hay giao dịch tăng, mà là sự chuyển pha của thị trường. Báo cáo loại hình bất động sản xác định ba trụ cột tái định hình gồm quy hoạch không gian đô thị và hạ tầng, minh bạch thông tin, cùng sự phân hóa theo loại hình ở thực và khả năng khai thác. Điều này cho thấy thị trường đang rời khỏi logic “mua gì cũng tăng” để bước vào logic “mua đúng khu, đúng pháp lý, đúng nhu cầu sử dụng mới có thanh khoản”.
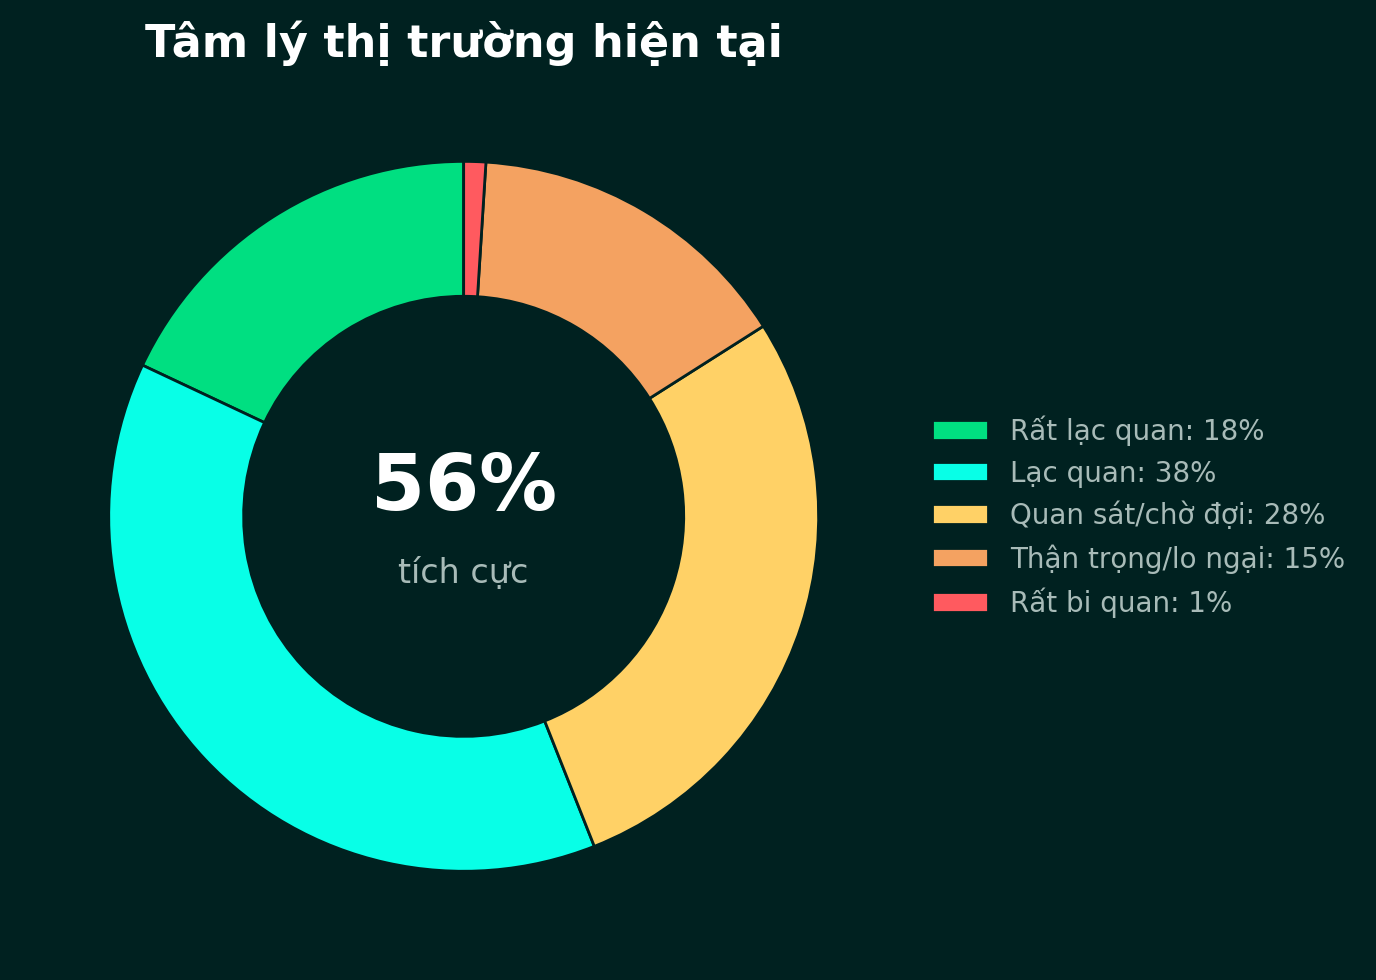
Khảo sát người tiêu dùng cho thấy 56% phản hồi đang ở trạng thái lạc quan hoặc rất lạc quan, trong khi nhóm quan sát/chờ đợi vẫn chiếm 28% và nhóm thận trọng/lo ngại chiếm 15%. ReHub gọi đây là trạng thái “tích cực có kiểm soát”: niềm tin đã trở lại, nhưng không đủ mạnh để tạo sóng mua bằng mọi giá.
Tại TP.HCM, tâm lý tích cực rõ hơn Hà Nội. Nhóm lạc quan/rất lạc quan ở TP.HCM đạt 67%, cao hơn Hà Nội ở mức 46%. Cùng một biến số quy hoạch, TP.HCM có xu hướng đón đầu các khu hưởng lợi hạ tầng, còn Hà Nội phòng thủ hơn do rủi ro giải tỏa, thi công và tái cấu trúc lõi đô thị.
Quy hoạch đã trở thành biến số định giá, không còn là câu chuyện truyền thông
Điểm đột phá trong dữ liệu Q2/2026 là quy hoạch đã đi từ vai trò thông tin nền sang vai trò biến số hành vi. Khảo sát người tiêu dùng cho thấy 96% người được hỏi bị ảnh hưởng bởi thông tin quy hoạch khi mua/bán bất động sản, trong đó 52% cho biết ảnh hưởng rất lớn và 44% ảnh hưởng phần nào. Ở phía môi giới, 67% đánh giá tác động của tái quy hoạch ở mức lớn hoặc rất lớn.
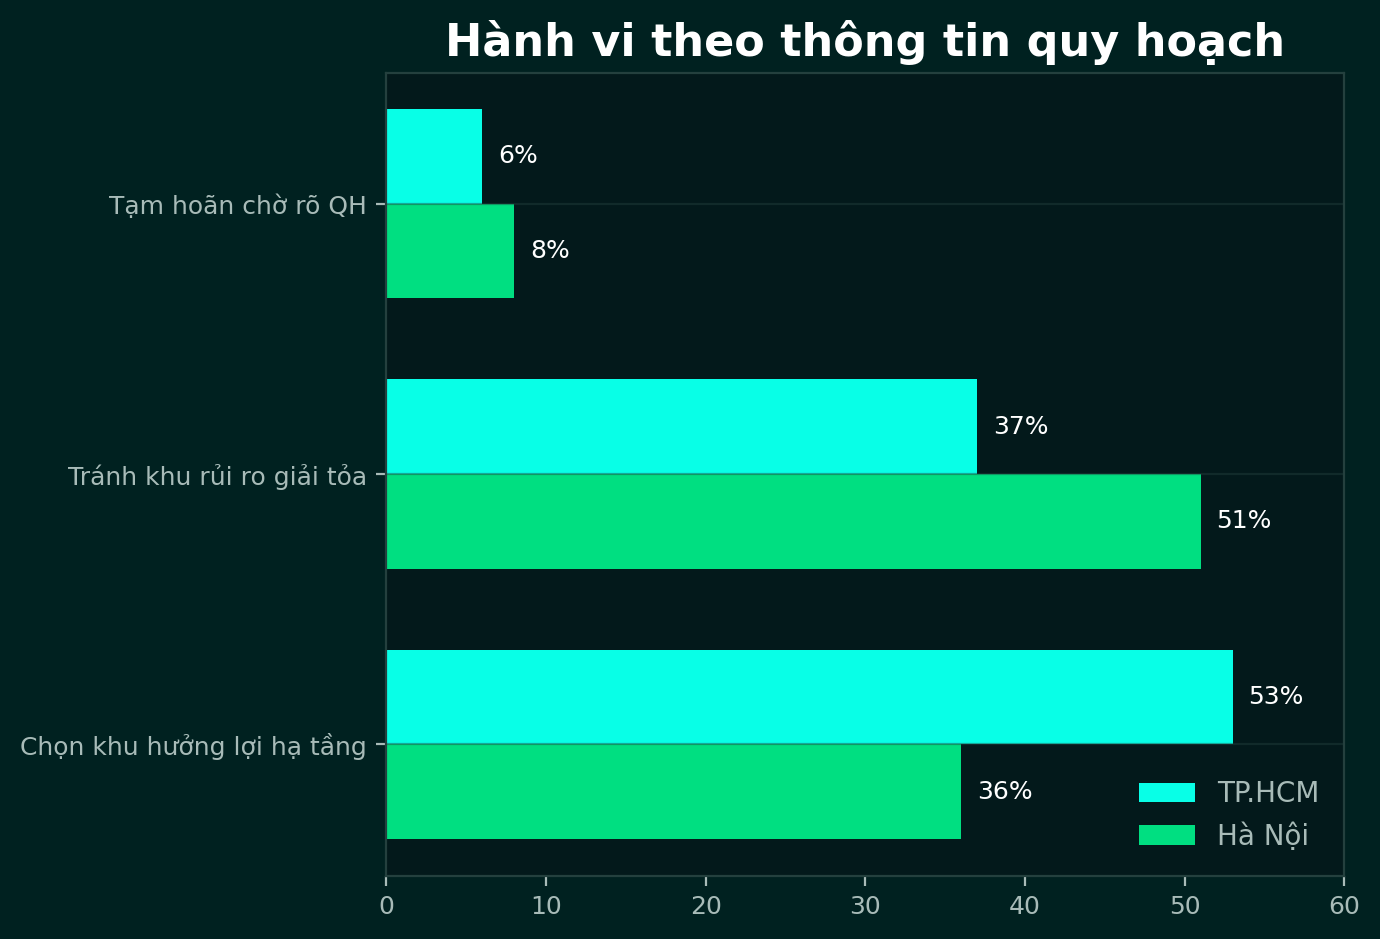
Nhưng tác động của quy hoạch không đồng nhất. TP.HCM có 53% người tiêu dùng chọn khu hưởng lợi hạ tầng, cao hơn Hà Nội ở mức 36%. Ngược lại, Hà Nội có 51% chọn tránh khu rủi ro giải tỏa, cao hơn TP.HCM ở mức 37%. Vì vậy, cùng một tin quy hoạch có thể tạo hai phản ứng trái chiều: đầu cơ kỳ vọng tại nơi thông tin rõ và phòng thủ thanh khoản tại nơi rủi ro chưa được định lượng.
Cầu dịch chuyển ra vùng ven, nhưng không phải vùng ven nào cũng có cầu thật
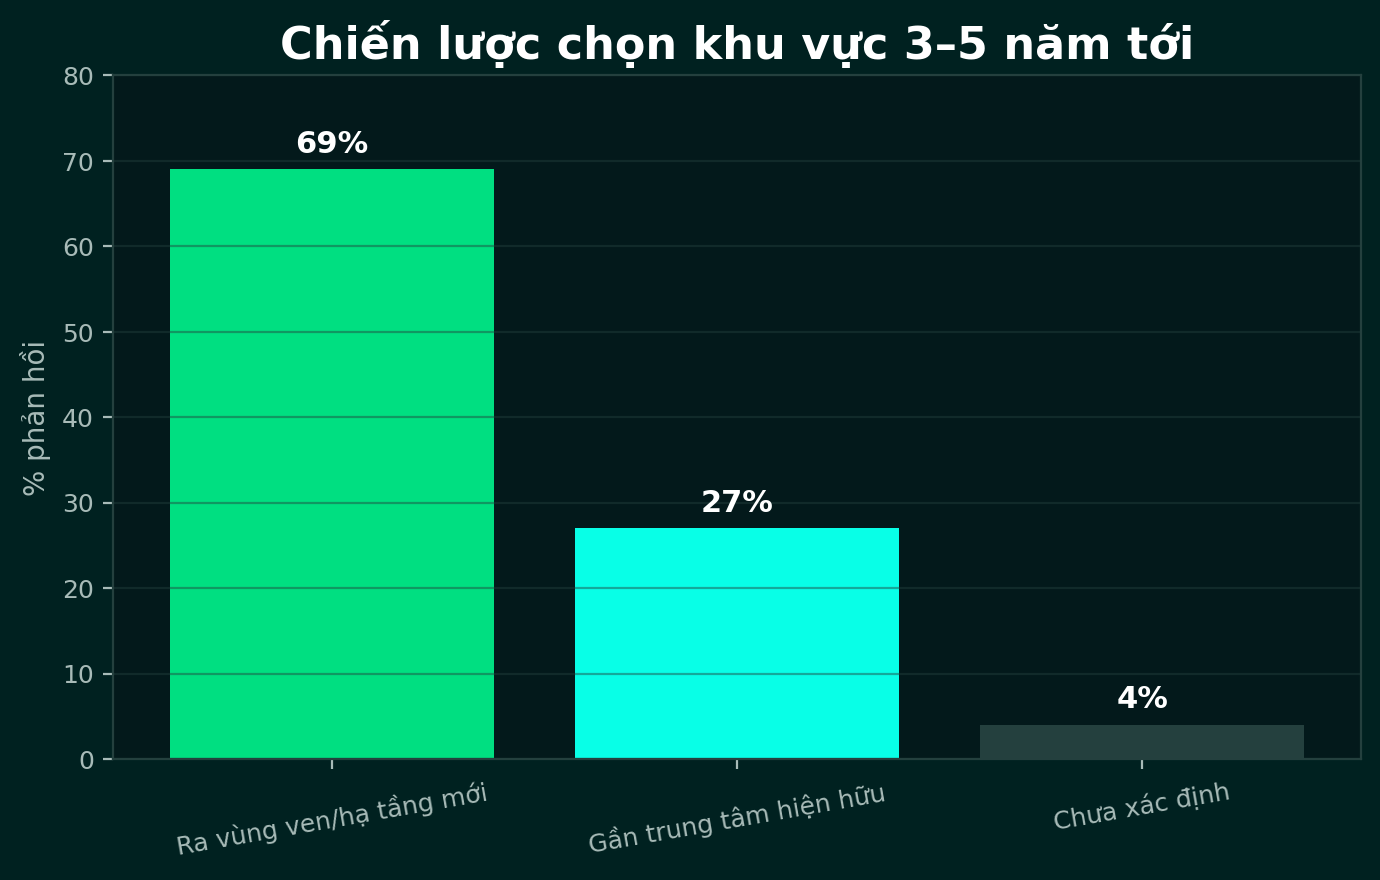
69% người tiêu dùng cho biết chiến lược lựa chọn khu vực trong 3–5 năm tới là ra khu vực mới hoặc vùng ven đang phát triển, chấp nhận đi xa hơn để đổi lấy không gian rộng hơn và mức giá mềm hơn. Đây là chỉ báo quan trọng cho chu kỳ đô thị mới: giá trị không còn nằm ở khoảng cách tuyệt đối đến trung tâm, mà nằm ở khả năng kết nối, tiện ích khép kín, môi trường sống và triển vọng hạ tầng.
ReHub lưu ý rằng dữ liệu này không đồng nghĩa với việc mọi vùng ven đều tăng giá. Vùng ven chỉ chuyển hóa thành thị trường thật khi có ba điều kiện: hạ tầng có tiến độ kiểm chứng, nguồn cung có pháp lý đủ rõ và nhu cầu ở thực/cho thuê hình thành được thanh khoản thứ cấp. Các khu chỉ có câu chuyện quy hoạch nhưng thiếu dòng cư dân, thiếu việc làm và thiếu tiện ích sẽ dễ rơi vào trạng thái “tăng kỳ vọng nhưng thiếu giao dịch”.
Căn hộ trở thành tài sản phòng thủ của chu kỳ mới
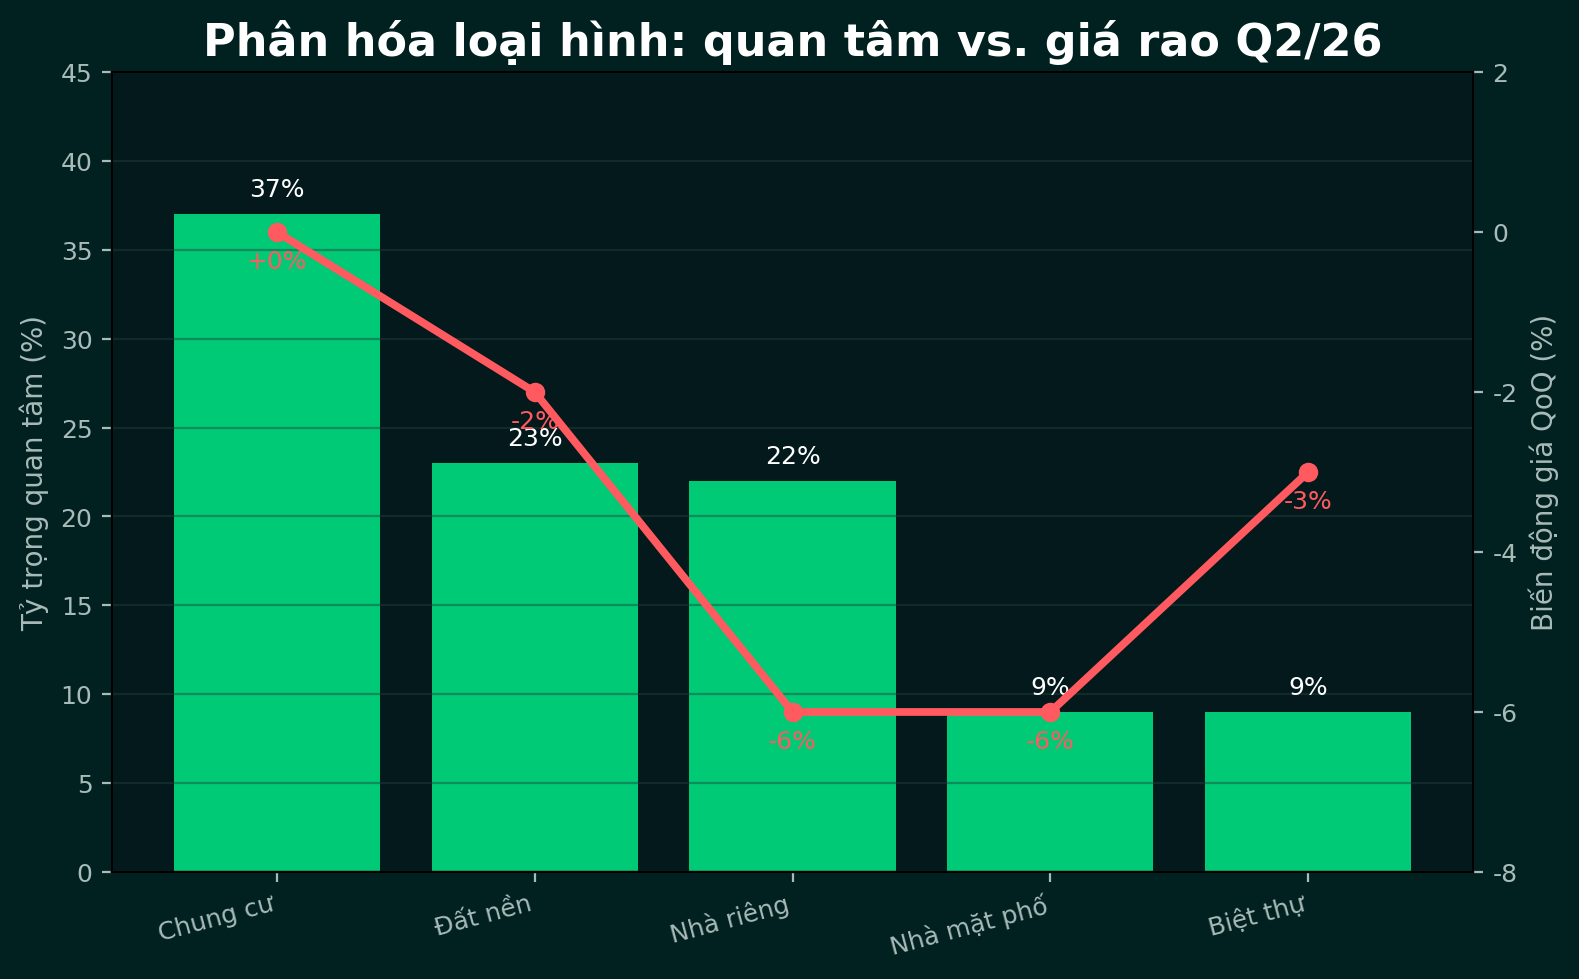
Tỷ trọng quan tâm bất động sản bán theo loại hình trong Q2/2026 cho thấy chung cư đạt 37%, cao nhất trong các loại hình và tăng so với nhiều giai đoạn trước. Đất nền giảm còn khoảng 23%, trong khi nhà riêng 22%, nhà mặt phố và biệt thự mỗi nhóm khoảng 9%. Cấu trúc này phản ánh sự chuyển dịch từ tài sản kỳ vọng tăng vốn sang tài sản có nhu cầu sử dụng, có thể cho thuê và dễ định giá hơn.
Dữ liệu giá rao Q2/2026 cho thấy sự phân hóa rõ rệt. Chung cư giữ mức giá rao khoảng 70 triệu đồng/m² và gần như đi ngang so với quý trước; đất nền khoảng 40 triệu đồng/m² giảm khoảng 2%; nhà riêng khoảng 130 triệu đồng/m² giảm 6%; nhà mặt phố khoảng 202 triệu đồng/m² giảm 6%; biệt thự khoảng 148 triệu đồng/m² giảm 3%. Khi giá rao của nhiều loại hình điều chỉnh nhưng mức quan tâm chung cư vẫn cao, ReHub xem đây là dấu hiệu của “phòng thủ bằng nhu cầu ở thực”.
Khảo sát môi giới cũng cho thấy 53% đánh giá chung cư là loại hình có tiềm năng tăng trưởng nhất trong 6 tháng tới, vượt xa nhà riêng 25% và đất nền 11%. Đáng chú ý, mục đích mua chung cư để ở chiếm 66% trong H1/2026, còn trong nhóm đầu tư, 67% là đầu tư cho thuê, chỉ 16% mang tính đầu cơ/lướt sóng. Điều này làm thay đổi bản chất cầu: dòng tiền không rời thị trường, nhưng tìm nơi có dòng khai thác ổn định.
Lãi suất là ranh giới tâm lý của giao dịch
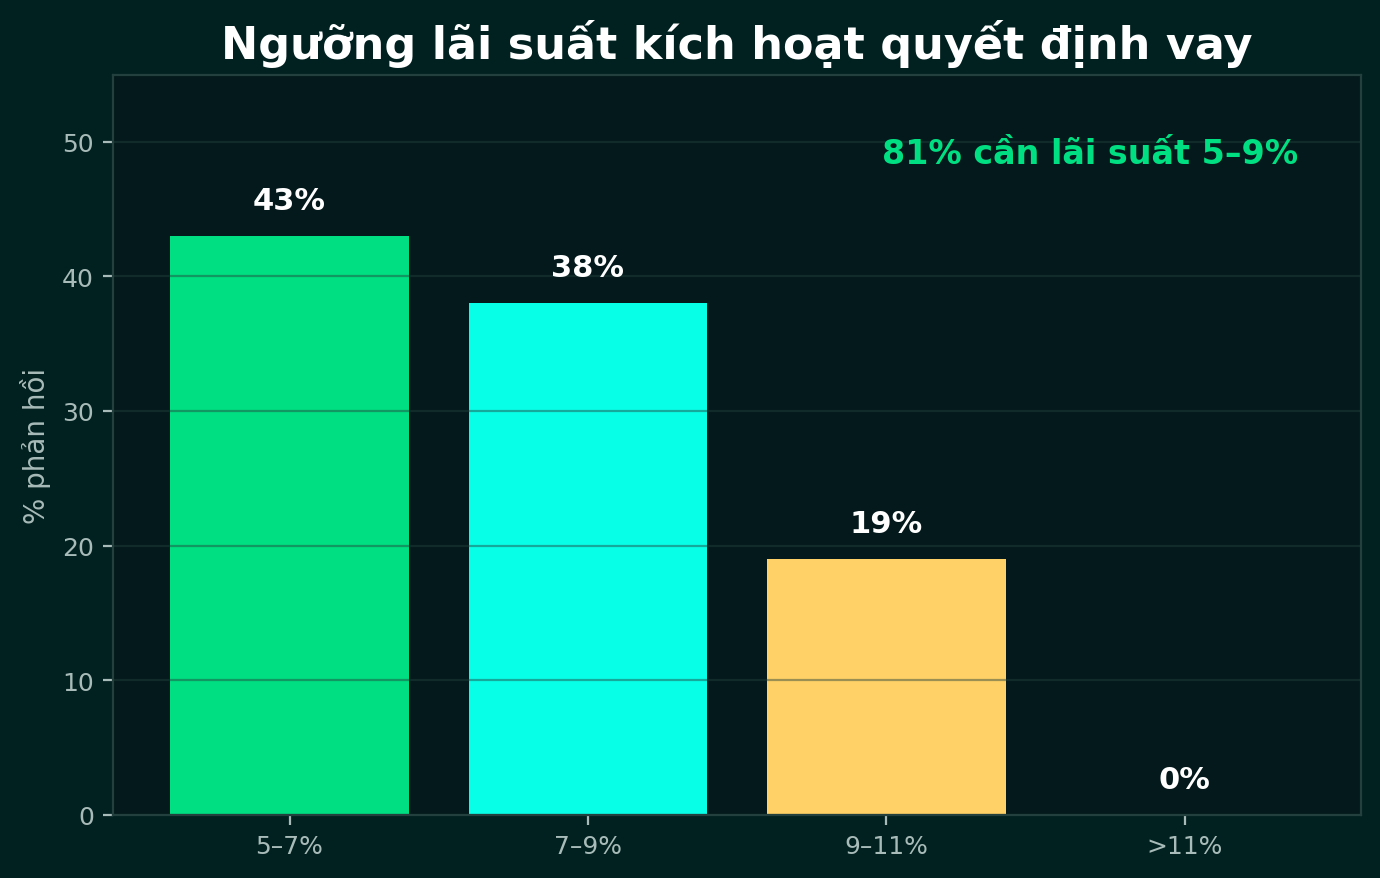
Nút thắt lớn nhất chưa nằm ở nhu cầu, mà nằm ở khả năng chuyển nhu cầu thành giao dịch. 81% người tiêu dùng cho rằng ngưỡng lãi suất vay phù hợp để mua hoặc đầu tư bất động sản nằm trong khoảng 5–9%/năm, trong khi dữ liệu khảo sát ghi nhận lãi suất vay mua nhà thực tế đang dao động khoảng 8–12%/năm. Đây là khoảng chênh tâm lý đủ lớn để khiến người mua trì hoãn, thương lượng mạnh hơn hoặc chỉ chọn tài sản có dòng tiền cho thuê rõ.
Vì vậy, thị trường 6 tháng cuối năm chỉ có thể cải thiện bền vững nếu lãi suất thực tế tiến gần vùng 7–9%, hoặc chủ đầu tư/ngân hàng tạo được cơ chế hỗ trợ dòng tiền đủ dài. Nếu không, thanh khoản có thể ấm lên cục bộ ở các sản phẩm vừa túi tiền, nhưng khó lan sang nhóm tài sản giá trị lớn như nhà phố, biệt thự và đất nền xa trung tâm.
Nửa đầu 2026 không phải là thời điểm thị trường bất động sản Việt Nam quay lại trạng thái hưng phấn cũ. Đây là thời điểm thị trường có sự định giá lại theo quy hoạch, lãi suất, thanh khoản và chất lượng sống. Sản phẩm thu hút lực cầu sẽ không đơn giản là tài sản nằm trong vùng có tin tốt, mà là tài sản có thể chứng minh được nhu cầu thật, khả năng khai thác và pháp lý vững.
(Bài phân tích dữ liệu thị trường, tâm lý người tiêu dùng và xu hướng loại hình bất động sản có tham khảo dữ liệu từ các báo cáo Q2/2026 của batdongsan.com.vn và dữ liệu nghiên cứu thị trường)

Bình luận