Áp lực dòng tiền đè nặng vai gánh nhà đầu tư
Theo bà Thanh Hương đã gần hết quý III/2026, thời gian còn lại để hoàn thành các mục tiêu kinh doanh của các công ty không còn nhiều, và bộ phận kinh doanh đang "căng đầu" giải bài toán thanh khoản vào những tháng cuối năm.
Bà Hương cho biết mặt bằng lãi suất vẫn neo cao liên tiếp trong nhiều quý, gây áp lực lớn đến khoản vay mua nhà. Khách đang vay phải "xoay sở" gồng gánh lãi suất thả nổi từ 12%-16%, khiến hành vi bán ra chấp nhận giảm giá không còn là cá biệt. Nếu không có chính sách tài trợ lãi suất và giãn tiến độ thanh toán từ chủ đầu tư mang tính đột phá, khách hàng sẽ rất thận trọng khi quyết định mua mới. Việc Chính phủ điều chỉnh các luật liên quan đến bất động sản cũng tiếp tục tác động đến tâm lý chờ đợi, cùng với chính sách thuế đánh lên tài sản sở hữu và giao dịch chuyển nhượng gây lo lắng cho nhà đầu tư.
Về nguồn cung, các chủ đầu tư chịu áp lực ra hàng cuối năm để kéo doanh thu. Chi phí đầu vào tiếp tục tăng do giá đền bù, tiền sử dụng đất, chi phí pháp lý, xây dựng, tài chính và bán hàng khiến giá bán trở thành bài toán lớn. Bà Hương nhận định thị trường đang diễn ra cuộc đua khốc liệt giành thị phần khách hàng, với lợi thế nghiêng về các chủ đầu tư lớn có tên tuổi, nguồn lực mạnh và quy mô sản phẩm lớn. Nguồn lực phát triển dự án là nút thắt đòi hỏi doanh nghiệp tìm giải pháp đa dạng hóa kênh huy động vốn. Trong dài hạn, thị trường có thể phát triển đồng bộ, chất lượng và minh bạch hơn.
Trong ngắn hạn, doanh nghiệp buộc phải tìm giải pháp thích ứng: tái cấu trúc, cắt giảm chi phí và thu hẹp hoặc chậm nhịp triển khai dự án; hoặc duy trì với chi phí tối ưu và giảm kỳ vọng doanh thu; hoặc tiếp tục đầu tư, đa dạng hóa kênh huy động vốn, duy trì nhịp bán hàng làm nền tảng cho giai đoạn tiếp theo.
Ông Nguyễn Hoàng, Chuyên gia, Giảng viên bất động sản Công ty Học viện Eagle Academy, cho rằng nhiều người đang “mắc kẹt” trong bài toán tài chính. Với nhà đầu tư cá nhân kẹt dòng tiền, ông khuyến nghị nếu không đủ khả năng trả lãi trong 12-18 tháng tới, tài sản thanh khoản kém thì cắt lỗ sớm là phương án tốt hơn. Nếu “gồng” được nhưng muốn giảm áp lực, có thể cân nhắc bán một phần để giảm dư nợ. Người có tiền nhàn rỗi thực sự (không cần dùng 3-5 năm) có thể săn hàng ngộp có pháp lý rõ ràng, vị trí có nhu cầu ở thực, chiết khấu đủ bù rủi ro thanh khoản. Ông lưu ý “đáy” thị trường thường kéo dài, mua sớm quá vẫn có thể bị chôn vốn.
Với chủ đầu tư lớn, nếu áp lực đáo hạn trái phiếu hay vay ngân hàng lớn trong 6-12 tháng tới, buộc phải xả hàng, chiết khấu sâu, thậm chí M&A. Tài chính còn dư địa thì nên tập trung phân khúc còn cầu thực. Với chủ đầu tư nhỏ, đây là nhóm yếu thế nhất, nhiều khả năng phải chấp nhận M&A hoặc rút khỏi thị trường.
Bà Hương nhấn mạnh năm 2026 có thể là một nhịp chuyển tiếp để định hình chặng đường tiếp theo của doanh nghiệp, trong bối cảnh kinh tế Việt Nam vẫn được kỳ vọng ở mức cao, hạ tầng triển khai bứt phá cùng hàng loạt công trình trọng điểm tiếp tục được khởi công.
Ông Nguyễn Hoàng cho rằng nửa cuối 2026 nhiều khả năng thị trường vẫn đóng băng thanh khoản, cần cả giải pháp giảm đau ngắn hạn và chữa gốc dài hạn. Về giảm đau ngắn hạn, ông đề xuất duy trì/mở rộng giảm VAT, giảm thuế TNCN, giảm/giãn thuế TNDN; đẩy nhanh giải ngân đầu tư công; gỡ vướng pháp lý cho dự án tồn đọng; và chính sách hỗ trợ lãi suất có mục tiêu, doanh nghiệp vừa và nhỏ cần gói tín dụng tương tự gói 120.000 tỷ đồng cho nhà ở xã hội. Về chữa gốc dài hạn, cần xây dựng thị trường trái phiếu doanh nghiệp, ban hành khung pháp lý REIT, cải cách thị trường chứng khoán và giảm dần tỷ trọng tín dụng bất động sản có lộ trình.
Ông Hoàng nhấn mạnh hai việc phải chạy song song. Theo ông, kịch bản lạc quan của thị trường có thể xuất hiện vào năm 2027, cần cả ngoại cảnh lẫn nội lực, trong bối cảnh xung đột Trung Đông hạ nhiệt, giá dầu giảm, thị trường chứng khoán toàn cầu tích cực, lạm phát không tăng, Fed duy trì hoặc hạ lãi suất, kết hợp chính sách tài khóa kích cầu trong nước.
Giá bất động sản tại TP.HCM bắt đầu hạ nhiệt
Theo khảo sát dữ liệu thực tế của ReHub, nửa cuối tháng 8 và đầu tháng 9/2026 nhiều chủ sở hữu bất động sản đã rao bán với tỉ lệ giảm giá từ 20-30% nhưng khó khớp lệnh.
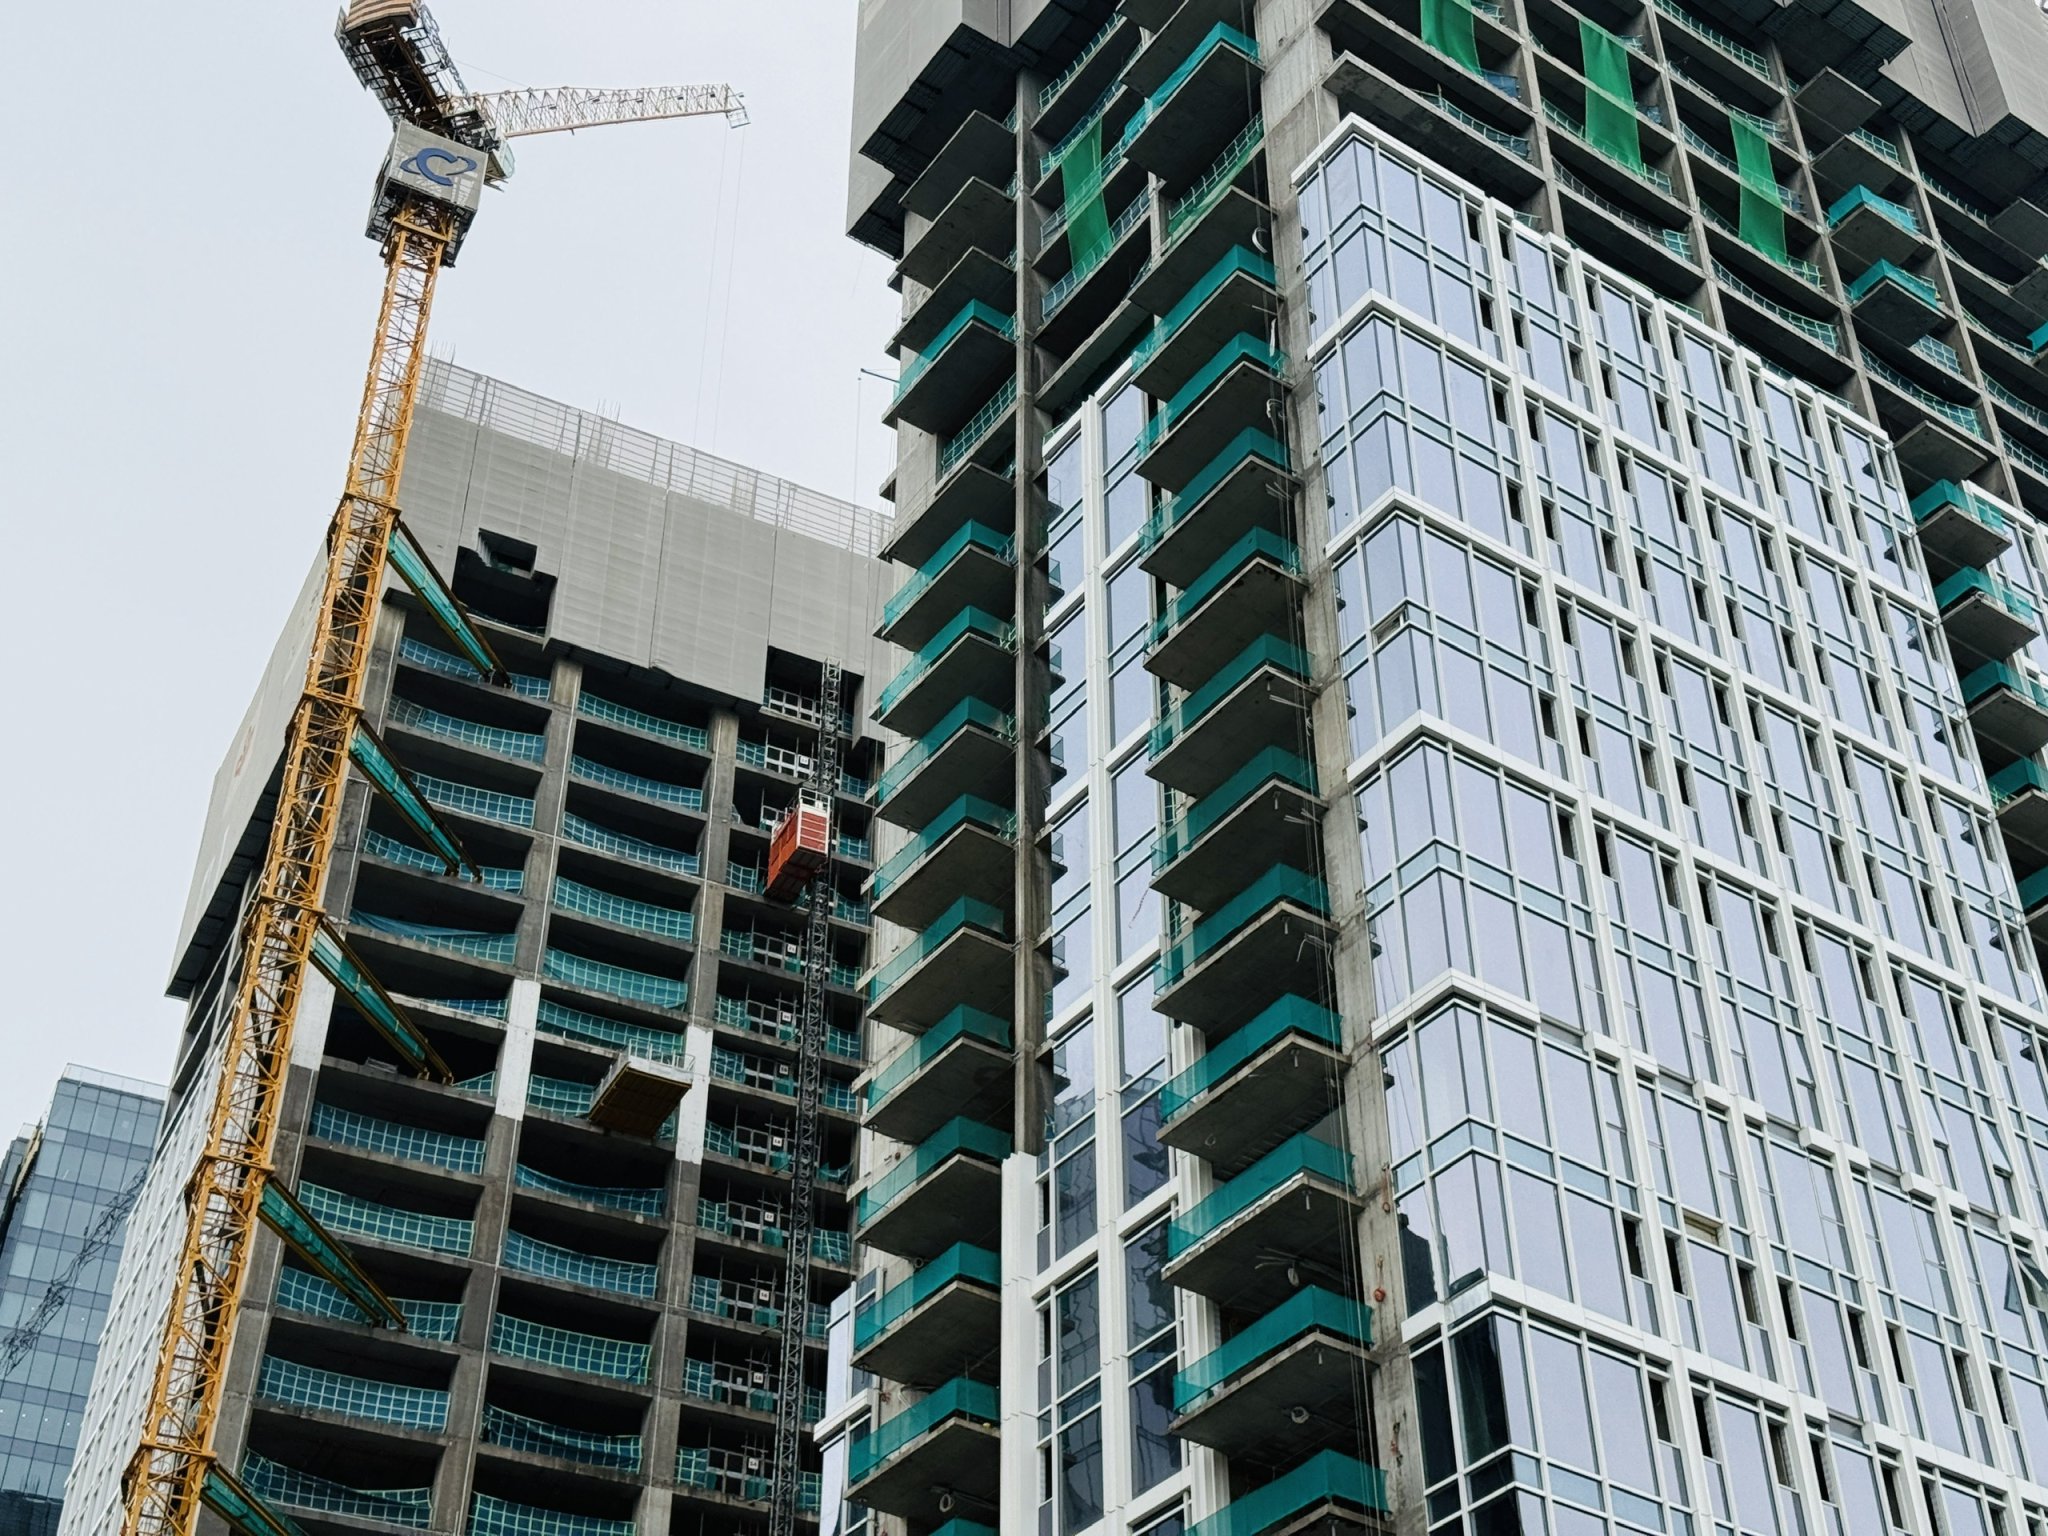
Tại khu vực sôi động thời gian qua như Thạnh Mỹ Lợi (quận 2 cũ, TP.HCM) giá nhiều nền đất rớt từ 22-23 tỉ đồng/100m2 còn 16-17 tỉ đồng. Anh Hoài một mô giới lâu năm tại địa bàn này cho biết giá thực tế đã giảm sau thời gian tăng nóng nhưng hiện giao dịch rất chậm. Thạnh Mỹ Lợi với quỹ đất chưa xây dựng còn phong phú, có ưu thế kết nối trung tâm quận 1 và nằm ở lõi phát triển quận 2 (kế cận Thủ Thiêm) với mặt giáp sông Sài Gòn nên có vị thế tăng giá rất tốt. Đặc biệt sau khi cầu Thời Đại bắc qua đảo Kim Cương chạy vào khu Thạnh Mỹ Lợi đã phá vỡ thế độc đạo của cầu Giồng Ông Tố đi vào địa bàn này. Mặt khác, tại Thạnh Mỹ Lợi nhiều dự án thành phần có tỉ lệ mật độ xây dựng khá cao (100 m2 có thể xây 1 hầm và 6 tấm) cũng khiến cho nhà đầu tư dễ bố trí mặt bằng công năng cho loại hình văn phòng hoặc tối đa diện tích ở.
Kế đó, dự án căn hộ The Sun Avenue cũng đã xảy ra cảnh giao dịch chậm và giá rơi từ 110 triệu/m2 xuống quanh mức 90-95 triệu/m2. "Giá rao đã rơi xuống khá nhanh trong bối cảnh mặt bằng lãi suất neo cao. Hiện căn 2 phòng ngủ tháng 7 còn rao giá 7,5-7,7 tỉ đồng đến nay còn 7,3 thậm chí muốn giao dịch nhanh phải bán ở mức quanh 7 tỉ đồng" , chị Thanh Hằng một sale lâu năm tại dự án này cho hay.
Tương tự tại một số chung cư cũ như chung cư Bộ Công An (Trần Não, quận 2) giá cũng giảm từ 400-500 triệu đồng.
Tại chung cư The Privé của Tập đoàn Đất Xanh giá rao bán được chiết khấu 12% so với mở bán đợt mở bán đầu tiên vào cuối năm 2025 nhưng giao dịch vẫn chậm.
Trong bối cảnh lãi suất cho vay bất động sản neo cao như hiện nay và chưa có dấu hiệu hạ nhiệt, áp lực giảm giá lên chủ đầu tư và nhà đầu tư thứ cấp hiện diện rõ thì đây cũng được xem là cơ hội cho bên mua.
Thị trường bất động sản Việt Nam bước vào giai đoạn tái định giá sâu rộng. Sau khoảng 15 năm tăng trưởng nóng, giá nhà tại Hà Nội và TP.HCM đã vượt xa khả năng chi trả của phần lớn người dân. Tỷ lệ giá nhà trên thu nhập bị đẩy lên mức rất cao, trong khi lãi suất vay mua nhà, điều kiện tín dụng và sức mua đều trở thành các biến số khó lường hơn.
Chính phủ Việt Nam đã phát đi thông điệp dùng các chính sách thuế để hạn chế đầu cơ bất động sản, trong bối cảnh giá căn hộ tăng 20–30%, giá đất tăng 20–25% trong năm 2026; giá căn hộ tại các thành phố lớn lên mức trung bình khoảng 100 triệu đồng/m², tương đương thu nhập bình quân năm của người lao động.
Ngân hàng Nhà nước cũng đã hạ mục tiêu tăng trưởng tín dụng năm 2026 xuống khoảng 15% sau giai đoạn tín dụng tăng mạnh và yêu cầu kiểm soát chặt hơn tín dụng vào các lĩnh vực rủi ro, trong đó có bất động sản.
Nếu giai đoạn trước thị trường được dẫn dắt bởi kỳ vọng tăng giá, dòng tiền đầu cơ và niềm tin vào tài sản đất đai, thì giai đoạn hiện nay lại đặt ra một câu hỏi khó hơn: ai là người mua cuối cùng và họ có đủ khả năng chi trả hay không?


Bình luận